Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert tirsdag 15. september

Slik forhandler du ned boliglånsrenten selv: Her er manuset du trenger

Slik forhandler du ned boliglånsrenten selv: Her er manuset du trenger

Sist oppdatert

Mange boligeiere betaler en «lojalitetsskatt» uten å vite det. Med riktig forberedelse og konkrete argumenter kan du kutte rentekostnadene betydelig – eller bytte til en bank som faktisk vil ha deg.

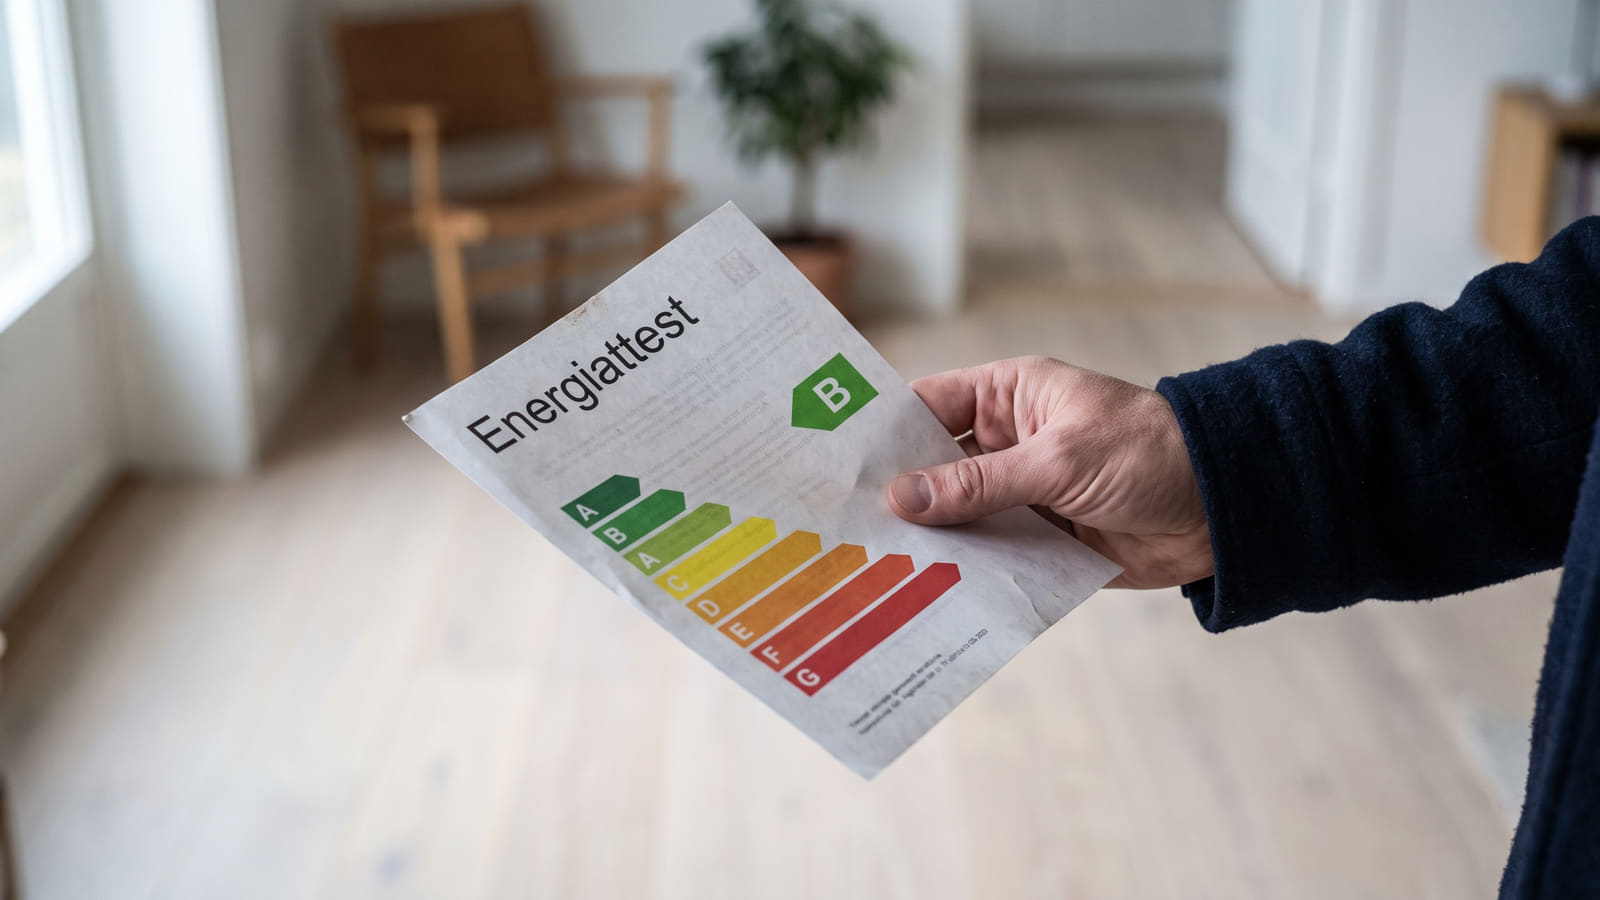
Har boligen din energikarakter A eller B, kvalifiserer du til grønt boliglån. Dette er et av dine sterkeste forhandlingskort når du skal kreve lavere rente av banken.
Kort oppsummert 📝
  • Bankene har betydelig prutningsmonn: Listepriser er ikke hugget i stein, og et rentekutt på 0,5 prosentpoeng på et lån på 4 millioner kroner utgjør 20 000 kroner spart årlig før skatt.
  • Bruk dine beste forhandlingskort: Still forberedt med konkrete argumenter som fagforeningsmedlemskap, energikarakter A eller B for grønt boliglån, eller lavere belåningsgrad etter verdistigning.
  • Enkelt å bytte bank: Hvis din nåværende bank sier nei, ordner den nye banken nesten hele flytteprosessen for deg mot et statlig tinglysingsgebyr på 545 kroner.
  • Skaff en solid brekkstang: På Bytt.no kan du sjekke ditt lån og få uforpliktende tilbud fra utfordrerbanker før du kontakter rådgiveren din.

Ikke betal for bankens passivitet

Det er en utbredt misforståelse at bankens listepriser er hugget i stein. Realiteten er at bankene opererer med et betydelig prutningsmonn, spesielt overfor kunder som tør å utfordre dem.

Bankene tjener store summer på at kundene sitter stille i båten. De gir ofte systematisk bedre vilkår til nye kunder for å lokke dem inn, mens eksisterende kunder blir sittende igjen med regningen.

For å snu situasjonen til din fordel, trenger du to ting: Kunnskap om hva du faktisk kan få i markedet akkurat nå, og selvtillit til å kreve det.

Steg 1: Finn din reelle markedsverdi

Før du tar kontakt med banken, må du vite hva konkurrentene deres er villige til å tilby deg. Du stiller svakt i forhandlinger hvis du ikke har et konkret alternativ å vise til.

For å finne ditt sterkeste forhandlingskort, bør du sjekke Bytt.no sin oppdaterte renteoversikt for alle boliglån. Her ser du raskt hvilke banker som presser prisene mest i dag.

Du kan også bruke vår anbudstjeneste for å sjekke ditt lån og få uforpliktende tilbud fra utfordrerbanker. Noter deg navnet på banken som kommer best ut, og bruk dette som brekkstang i forhandlingen.

Steg 2: Så mye utgjør et lite rentekutt

Det er lett å tenke at et lite rentekutt fra eller til ikke spiller noen stor rolle i hverdagen. Det er feil.

For et boliglån på 4 millioner kroner utgjør en rentenedgang på 0,5 prosentpoeng en årlig besparelse på hele 20 000 kroner før skatt.

Skattesatsen for alminnelig inntekt, som gir deg rentefradraget, er 22 % for inntektsåret 2026. Bor du i tiltakssonen i Nord-Troms og Finnmark, er satsen 18,5 %.

Med den nasjonale satsen på 22 % sitter du igjen med en betydelig ren netto besparelse hvert eneste år. Dette er penger du kan bruke på ferie, sparing eller raskere nedbetaling av gjeld, i stedet for å sponse bankens overskudd.

Steg 3: Manuset – slik snakker du med banken

Når du har funnet det beste tilbudet i markedet, er det på tide å kontakte banken din. Send en sikker melding i nettbanken eller ta det over telefon. Vær direkte, høflig og saklig.

Her er de fire sterkeste argumentene du kan bruke, ferdig formulert:

1. Konkret sammenligning (Det åpne markedet)

Dette er standardargumentet alle bør bruke. Vis at du følger med på markedet og vet hva du er verdt.

«Hei. Jeg ser at [Bank X] tilbyr en effektiv rente på [sett inn tall] %. Jeg trives som kunde hos dere og ønsker i utgangspunktet ikke å bytte bank, men da forventer jeg at dere matcher dette tilbudet. Hva er den beste renten dere kan gi meg?»

Fagforeningskortet

Er du medlem av en fagforening? Dette er et av de kraftigste forhandlingskortene du har. LO (LOfavør) har sin hovedavtale med SpareBank 1-alliansen, mens Akademikerne Pluss og Tekna har sine hovedavtaler for boliglån med Handelsbanken. Husk likevel at det lønner seg å undersøke om fagforeningsrenten faktisk er billigst når medlemskontingenten regnes med.

«Gjennom min fagforening har jeg tilgang til en effektiv rente på [sett inn tall] % hos [Bank Y]. Siden produktet er identisk, gir det ikke mening for meg å betale mer hos dere. Kan dere matche denne avtalen?»

3. Det grønne kortet (Energiklasse A eller B)

Hovedregelen hos storbankene er at ordinære grønne boliglån strengt krever at boligen har energikarakter A eller B på energiattesten.

Har boligen din energiklasse C eller dårligere, får du normalt avslag på det grønne boliglånet, men du kan be om egne oppgraderingslån dersom du skal pusse opp. Sjekk de formelle kravene til grønt boliglån for å se om boligen din oppfyller bankenes kriterier.

«Boligen min har energikarakter [A/B], noe som kvalifiserer til grønt boliglån. Jeg ser at flere av deres konkurrenter gir betydelige renteavslag for dette. Jeg ber om at lånet mitt omgjøres til et grønt boliglån med tilhørende rentekutt.»

4. Lavere belåningsgrad og trygg økonomi

Har boligen din steget i verdi, eller har du betalt ned mye gjeld? Da har bankens risiko sunket.

Utlånsforskriften setter maksimal belåningsgrad for nedbetalingslån med pant i bolig til 90 %. Samtidig krever stresstesten at du må tåle en renteoppgang på minst 3 prosentpoeng (med en kalkulatorisk rente på minimum 7 %). Hvis du nå har en belåningsgrad som er langt under grensen, er du en svært trygg kunde. Les mer om hvordan en ny e-takst kan kutte boliglånsrenten og gi deg en lavere risikoprofil hos banken.

«Jeg har fått en ny e-takst som viser at boligen har steget i verdi. Belåningsgraden min er nå godt under [f.eks. 60 %], noe som betyr svært lav risiko for dere. Jeg ber om at renten justeres ned for å reflektere min nye sikkerhet.»

Hvis banken sier nei: Slik bytter du

Hvis din nåværende bank ikke vil eller kan matche tilbudet du har funnet, er svaret enkelt: Bytt bank.

Mange kvier seg for å flytte boliglånet fordi de tror det er et byråkratisk mareritt. Sannheten er at den nye banken gjør nesten hele jobben for deg. Slik fungerer prosessen:

  • Søknad: Du fyller ut en digital søknad hos den nye banken.
  • Informasjonsinnhenting: Den nye banken innhenter automatisk innfrielsesbeløp og restgjeld fra din gamle bank.
  • Tinglysing: Den nye banken sletter det gamle pantet og tinglyser det nye hos Kartverket. Det statlige gebyret for elektronisk pantedokument er 545 kroner.
  • Signering: Du signerer de nye lånedokumentene med BankID, og banken ordner resten.

Ikke la banken din straffe deg for å være lojal. Bruk manuset, krev din markedsverdi, og vær forberedt på å flytte lånet hvis de ikke leverer.

Kilder og metode 🔎

Informasjonen om rentevilkår, skattesatser og lånekrav ble sist verifisert og oppdatert i september 2026. Grunnlaget bygger blant annet på offentlige rammeverk og data fra aktører som Finanstilsynet, Skatteetaten og Kartverket.

Artikkelens faktagrunnlag og beregninger er forankret i gjeldende lovverk og vilkår fra offentlige myndigheter og finansinstitusjoner, deriblant Finanstilsynet for utlånsforskriften samt SpareBank 1 og Handelsbanken for representative avtalebetingelser. Dette regulatoriske rammeverket er videre analysert gjennom Bytt.no sitt uavhengige overvåkningssystem, som kontinuerlig indekserer bankenes offisielle listepriser i en oppdatert renteoversikt for boliglån. De metodiske vurderingene for spesifikke låneprodukter er i tillegg samkjørt med våre redaksjonelle dybdeanalyser av kravene til grønt boliglån. Sammenstillingen gir en strukturert, datadrevet oversikt over det reelle handlingsrommet i det norske personmarkedet for boligkreditt.

Ofte stilte spørsmål om renteforhandling

Få raske svar på hvordan du forhandler ned boliglånsrenten, hvilke krav som gjelder, og hva du gjør dersom banken avslår forespørselen din.
Hvor mye kan jeg spare på et lite rentekutt?

Selv små rentekutt utgjør store beløp over tid. For et boliglån på 4 millioner kroner vil en rentenedgang på 0,5 prosentpoeng gi en årlig besparelse på 20 000 kroner før skatt. Rentefradraget følger skattesatsen for alminnelig inntekt, som er 22 % nasjonalt (18,5 % i tiltakssonen i Nord-Troms og Finnmark). Hos Bytt.no kan du sjekke ditt boliglån og få uforpliktende tilbud for å se ditt eksakte sparepotensial.

Hva gjør jeg hvis banken avslår å sette ned renten?

Dersom din nåværende bank ikke vil matche markedet, bør du flytte lånet. Prosessen er enkel: Den nye banken henter inn opplysninger om restgjelden og overtar det praktiske. Du trenger bare å signere lånedokumentene digitalt med BankID. Det eneste faste gebyret er det statlige tinglysingsgebyret hos Kartverket på 545 kroner for elektronisk pantedokument.

Hva kreves for å få et grønt boliglån?

Hovedregelen hos de fleste storbanker er at boligen må ha energikarakter A eller B på energiattesten for å kvalifisere til ordinære grønne boliglån med renterabatt. Har boligen din energiklasse C eller dårligere, får du normalt avslag på grønt boliglån, men enkelte banker tilbyr egne oppgraderingslån dersom du skal gjennomføre energitiltak.

Hvordan påvirker lavere belåningsgrad renteforhandlingen?

Dersom boligen din har steget i verdi eller du har nedbetalt gjeld, har bankens risiko blitt lavere. Utlånsforskriften setter maksimal belåningsgrad til 90 % ved opptak av lån. Har du en belåningsgrad som er betydelig lavere enn dette, stiller du tryggere og har et sterkt argument for lavere rente. På Bytt.no kan du sjekke vår oppdaterte renteoversikt for alle boliglån for å se hva markedet tilbyr for din lånesituasjon.

NORGES BESTE BANK

Bytt.no mottar årlig tusenvis av omtaler fra norske bankkunder. Se hvilken bank kundene er mest fornøyde med

BESTE OMTALTE BANK

REFINANSIER BOLIGLÅN

Vil du få lavere rente på boliglånet, bake gjeld inn i boliglånet eller øke boliglånet? Les mer om refinansiering

REFINANSIER BOLIGLÅN

SJEKK RENTENE

Vår renteovesikt oppdateres døgnet rundt med de billigste rente på boliglån. Sjekk om renten din er for høy

SAMMENLIGN RENTER

Norges billigste boliglån tirsdag 15. september 2026

Topp 5 billigste boliglån. Boliglån på 3 000 000 kr, nedbet. tid 25 år, 40 år alder. (Endre)

📢 Fremhevet
Boliglån 60%
Ikke krav om andre produkter
Ingen skjulte kostnader
Samme knallgode rente til alle


Eksempelrente: Nominell rente 4,96 %, Effektiv rente 5,07 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 240 357 kr, totalt: 5 240 357 kr
Eff. rente
5,07 %
eff. rente
Kost/mnd
17 468 kr
kost/mnd
Annonse
Detaljer
📢 Fremhevet
⭐ Kundefavoritt
Kundefavoritt september

Basert på gode omtaler er dette en kundefavoritt i september.

Klikk for detaljer.

Boliglån
Norges beste lånesøknad
Få et tilbud på minuttet
Rådgivning når du trenger det


Eksempelrente: Nominell rente 5,84 %, Effektiv rente 6,05 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 738 542 kr, totalt: 5 738 542 kr
Eff. rente
6,05 %
eff. rente
Kost/mnd
19 128 kr
kost/mnd
Annonse
Detaljer
Boliglån 60%
Eksempelrente: Nominell rente 4,88 %, Effektiv rente 4,99 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 198 579 kr, totalt: 5 198 579 kr
Eff. rente
4,99 %
eff. rente
Kost/mnd
17 329 kr
kost/mnd
Ikke samarbeid
Detaljer
⭐ Kundefavoritt
Kundefavoritt september

Basert på gode omtaler er dette en kundefavoritt i september.

Klikk for detaljer.

Boliglån 60%
Eksempelrente: Nominell rente 4,98 %, Effektiv rente 5,10 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 251 704 kr, totalt: 5 251 704 kr
Eff. rente
5,10 %
eff. rente
Kost/mnd
17 506 kr
kost/mnd
Ikke samarbeid
Detaljer
Small - Belåningsgrad innenfor 60 %
Eksempelrente: Nominell rente 5,00 %, Effektiv rente 5,12 %, lånebeløp 3 000 000 kr, nedbetalingstid 25 år, kostnad: 2 261 310 kr, totalt: 5 261 310 kr
Eff. rente
5,12 %
eff. rente
Kost/mnd
17 538 kr
kost/mnd
Samarbeid
Detaljer

Alle boliglån

Sammenlign renter på 800+ boliglån fra alle banker på det norske markedet

RENTER

Boliglån for unge

Se oversikt over de billigste boliglånene for unge på markedet

BOLIGLÅN FOR UNGE

Ramme/flexilån

Vurderer du et rammelån? Dette er de 5 billigste bankene i september 2026

RAMMELÅN

Hyttelån

Her er de billigste lånene for å realisere hyttedrømmen i september 2026

HYTTELÅN
NYLIG OMTALTE BOLIGLÅN
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR