
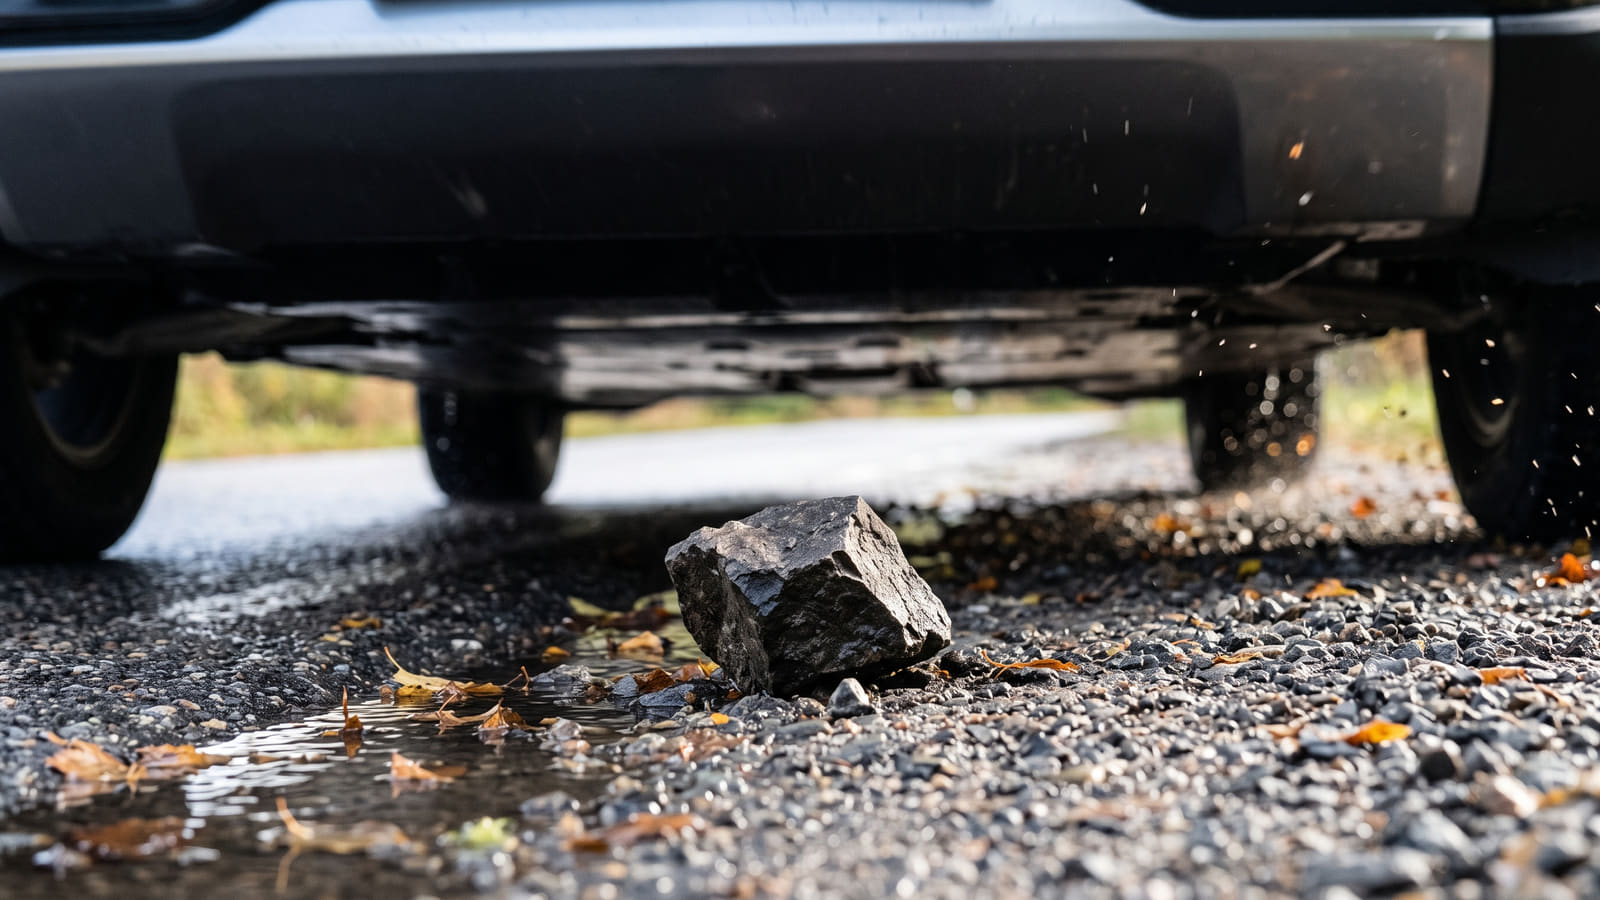
Det skjulte marerittet under gulvet
De fleste glemmer å tenke på batteriet før uhellet er et faktum. Du kjører over en liten fartshump eller en grusvei, og hører et svakt dunk under bilen.
Det virker ufarlig, men på verkstedet får du sjokkbeskjeden: Batterikassen har fått en liten sprekk, og hele bilen må vrakes.
For mange elbileiere er dette en brutal virkelighet. Det som tidligere var en enkel reparasjon på en fossilbil, resulterer nå ofte i en såkalt økonomisk kondemnering. Årsaken er at bilprodusentene stiller knallharde krav, og ofte krever full utskifting av hele batteripakken ved ytre skader.
Prislappen for et nytt elbilbatteri kan i enkelte tilfeller bli svært høy. Når regningen for batteriet alene overstiger bilens markedsverdi, har forsikringsselskapet historisk sett ikke hatt noe annet valg enn å totalskade kjøretøyet.
Ved modulbasert batterireparasjon fremfor full utskifting kan reparasjonskostnaden reduseres til mellom 15 000 og 80 000 kroner der dette er teknisk mulig.
Når blir elbilen totalskadet?
Historisk sett har den bransjestandardiserte grensen for kondemnering vært streng. Blir reparasjonen av batteriet for dyr i forhold til bilens markedsverdi, er bilen tapt.
For å redusere antall unødvendige vrakinger og fremme bærekraft, har imidlertid flere selskaper tatt grep. Kondemneringsgrensen er nå ofte hevet betydelig:
- Fremtind: Opererer nå med en kondemneringsgrense på 80 prosent av bilens markedsverdi.
- Gjensidige: Strekker seg enda lenger, og reparerer skader for inntil 80 prosent av kjøretøyets nybilpris for å unngå vraking.
- If: Har fjernet kondemneringsgrensen helt for biler mellom ett og tre år, og har en 80 prosent grense for biler under ett år.
Hvis uhellet først er ute og bilen må vrakes, er det markedsverdien på skadedagen som gjelder.
Kasko eller Toppkasko: Har du riktig dekning?
Mange forbrukere blander sammen ytre skader og indre feil når de skal velge bilforsikring. Konsekvensen av å velge feil kan bli fatal for lommeboken.
Slik skiller selskapene mellom skadetypene på elbilbatteriet:
- Standard Kasko (Ytre skader): Denne dekker plutselig ytre skade på batteriet. Kjører du utfor veien, kolliderer, eller får et kraftig steinsprut opp i understellet, er det kaskoforsikringen som redder deg.
- Toppkasko / Maskinskade (Indre feil): Standard kasko dekker ikke at batteriet plutselig slutter å virke av seg selv. Indre elektroniske og mekaniske feil krever utvidet toppkasko eller en egen maskinskadedekning.
For å gjøre markedet mer oversiktlig, kan du enkelt sammenligne bilforsikring på Bytt.no. Her ser du raskt hvilke selskaper som tilbyr markedets beste vilkår for elbiler.
Den kritiske utløpsdatoen
Selv om du har markedets dyreste toppkasko, er du ikke sikret for alltid. Maskinskadedekningen har svært strenge begrensninger knyttet til bilens alder og kjørelengde.
Maskinskadedekningen hos ledende forsikringsselskaper som Gjensidige, Storebrand og If opphører når bilen passerer 200 000 kjørte kilometer.
I tillegg gjelder en absolutt tidsbegrensning. Maksimal alder for maskinskadedekning på elbilbatteri og drivverk strekker seg inntil 12 år hos selskaper som Gjensidige og Storebrand. Når disse grensene er krysset, står du alene med regningen dersom batteriet svikter. Les gjerne vår guide om hvordan du velger riktig elbilforsikring for å unngå ubehagelige overraskelser.
Slik sikrer du deg før uhellet er ute
Du kan ikke forhindre at en stein treffer understellet, men du kan forhindre at det ruinerer deg. Det dummeste du gjør er å fornye forsikringen din blindt år etter år, uten å sjekke om batterivilkårene henger med på bilens alder.
Løsningen er å la selskapene konkurrere om deg.
Ved å bruke Bytt.no sin anbudstjeneste kan du få uforpliktende tilbud på forsikring fra flere selskaper samtidig. Da kan du spesifisere at du trenger markedets beste maskinskadedekning for din elbil, og sikre at du ikke betaler en krone mer enn nødvendig for maksimal trygghet.


