Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert søndag 18. oktober

Sjokkregning for moderne biler: Slik unngår du at elektronikken tømmer lommeboka

Sjokkregning for moderne biler: Slik unngår du at elektronikken tømmer lommeboka

Sist oppdatert

Reparasjonskostnadene på bil har eksplodert, og en enkel sensorfeil kan koste titusener. Vet du om bilforsikringen din dekker "hjernefeil" uten bonustap?

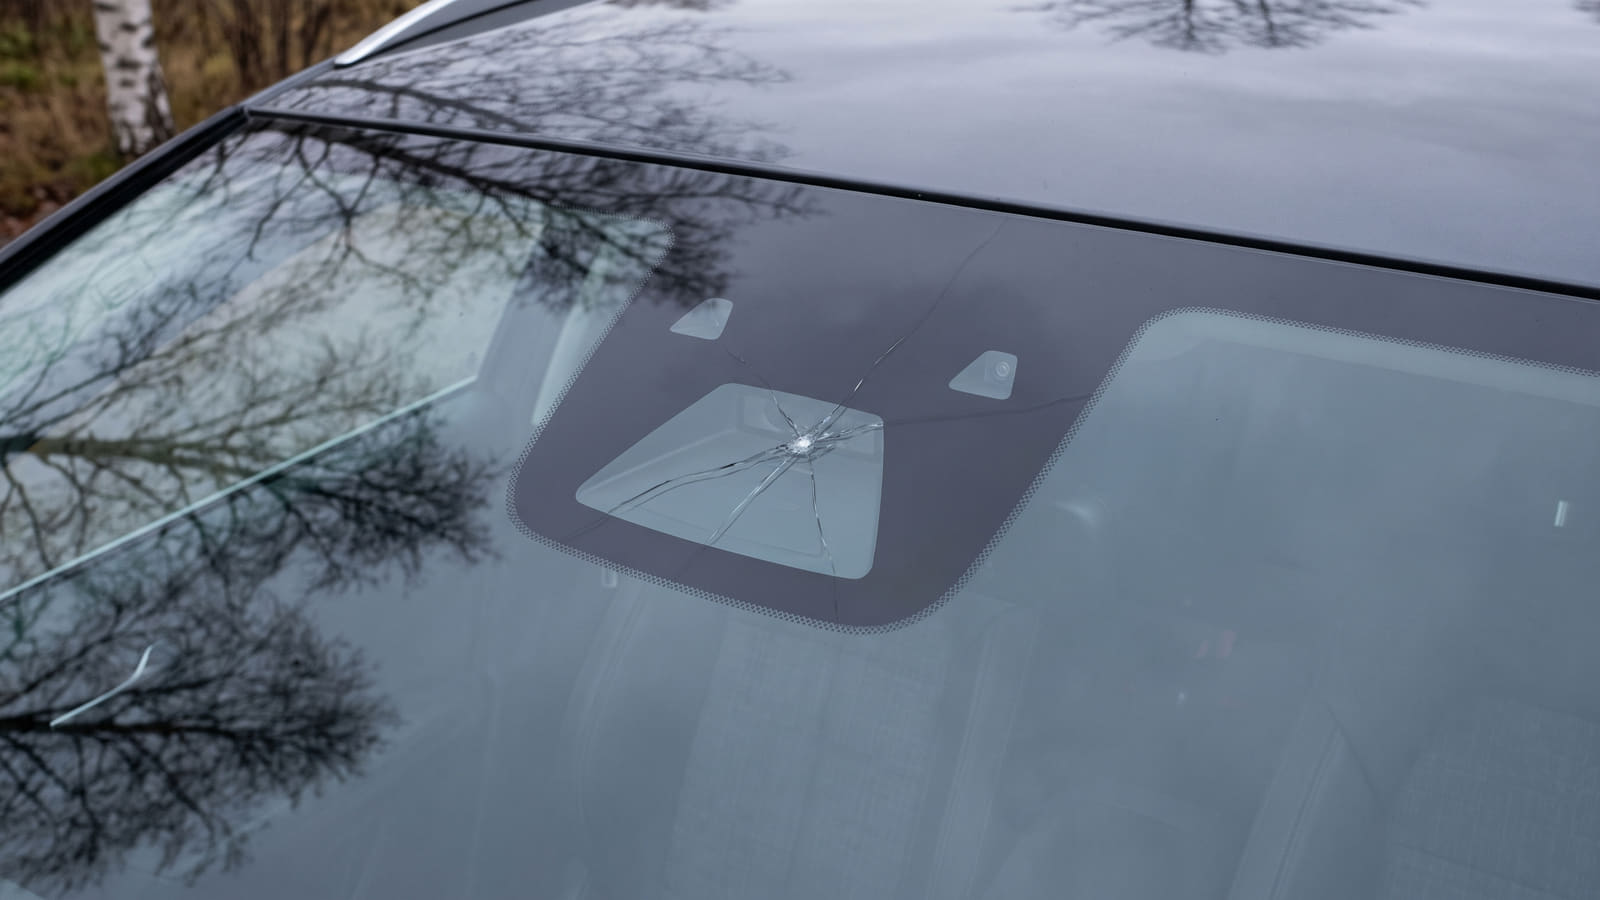
Frontruter er ikke lenger bare glass, men fulle av avansert teknologi. En liten sprekk kan fort koste opp mot 50 000 kroner å reparere på moderne biler.
Kort oppsummert 📝
  • Elektronikk krever toppdekning: Maskinskadeforsikring i toppkasko dekker feil på kostbare styreenheter, radarer og sikkerhetselektronikk uten at du får bonustap.
  • Glasskade versus kasko: Ruteskift med nødvendig sensorkalibrering kan koste opp mot 50 000 kroner, men dekkes uten bonustap via glassforsikringen ved steinsprut.
  • Vær obs på aldersgrenser: Maskinskadedekningen opphører normalt når bilen når 10 år eller 200 000 kilometer, og dekker ikke gradvis slitasje eller trimmede biler.
  • Tilpass forsikringen din: På Bytt.no kan du sammenligne tilbud på bilforsikring for å sikre at du har riktig dekning og unngår å betale for vilkår bilen din er for gammel til.

En ny økonomisk virkelighet for bileiere

Har du lagt merke til at forsikringspremiene kryper oppover? Det er ikke tilfeldig. Hovedårsaken er ikke selve stålet i bilen, men den avanserte teknologien som nå sitter i støtfangeren og frontruten din.

Tall fra Finans Norge for 2025 viser at gjennomsnittlig skadekostnad for motorvogn fortsetter å øke. Kollisjonserstatningene har økt med 8 prosent til tross for færre uhell, drevet av mer avansert teknologi i nyere biler.

For deg som forbruker betyr dette at skillet mellom hvilken dekning du har, er viktigere enn noen gang. Mange tror "kasko er kasko", men når elektronikken svikter, er det ofte en helt annen dekning som redder økonomien din.

Maskinskade: Den "usynlige" redningen

De fleste kjenner til kasko (kollisjon og utforkjøring) og delkasko (brann, tyveri og glass). Men den viktigste dekningen for en moderne bil med mye elektronikk er ofte maskinskadeforsikring.

Denne dekningen er normalt inkludert i de dyreste forsikringspakkene, ofte kalt "Toppkasko" eller "Super". Det store økonomiske poenget er at du slipper bonustap ved bruk av denne dekningen.

Dette dekkes typisk av maskinskade uten tap av bonus:

  • Styreenheter (ECU): Bilens "hjerner" som styrer alt fra motor til sikkerhetssystemer.
  • Sikkerhetselektronikk: Hydraulikk- og styreenhet for ABS, stabilitetskontroll og airbagsystemer.
  • Førerassistentsystemer: Radar for adaptiv cruisekontroll og blindsonevarsling.

Strenge krav til skadeårsak

Det er viktig å merke seg at maskinskadedekningen krever at skaden oppstår plutselig og uforutsett. Forsikringsselskapene stiller strenge krav til vedlikehold.

Forsikringen dekker ikke:

  • Gradvis slitasje over tid.
  • Skader som følge av korrosjon eller rust.
  • Feil forårsaket av uoriginal motoroptimalisering (chipping eller tuning).

Glasskade vs. Kasko: Fellen ved frontruteskift

Frontruten er ikke lenger bare et stykke glass. Den er en avansert linse for bilens sikkerhetskameraer og sensorer.

Et fullstendig ruteskift på moderne biler kan i dag koste opp mot 50 000 kroner på grunn av integrert sensorteknologi, head-up display og påkrevd kalibrering. Heldigvis begrenser delkasko eller kasko denne utgiften til egenandelen.

Her er reglene klare, men viktige å kjenne til:

  1. Ved steinsprut eller sprekk: Hvis ruten må byttes, dekkes både nytt glass og nødvendig kalibrering av ADAS-kameraer som en integrert del av glassforsikringen. Egenandelen er typisk 3 000 kroner, og du får ingen bonustap.
  2. Ved kollisjon: Hvis ruten og sensorene knuses fordi du kjører i autovernet, er det en kaskoskade. Da må du betale din valgte egenandel (ofte høyere), og du mister normalt bonus.

Sjekk "utløpsdatoen" på forsikringen din

Selv om du har toppdekning i dag, varer ikke maskinskadeforsikringen evig. Selskapene opererer med strenge grenser for bilens alder og kjørelengde.

Maskinskadedekning opphører normalt når bilen når 10 år eller har kjørt 200 000 kilometer, avhengig av hva som inntreffer først. For elbileiere finnes det likevel unntak, ettersom enkelte forsikringsselskaper dekker batteriet i opptil 12 år.

Dersom bilen din nærmer seg disse grensene, betaler du kanskje for en dyr forsikring som i praksis har mistet sin mest verdifulle komponent. Da kan det være mye penger å spare på å nedgradere til en rimeligere kasko- eller delkaskoavtale. Du kan enkelt sammenligne tilbud på bilforsikring for å se hvilke selskaper som gir deg best vilkår for din bil.

Slik sikrer du deg riktig

De fleste glemmer å sjekke detaljene i bilforsikringen før varsellampene lyser i dashbordet. For å unngå sjokkregninger på moderne biler, bør du følge denne sjekklisten:

  • Sjekk vilkårene for maskinskade: Dekker den radar og styreenheter? (Dette er standard hos de fleste, men dobbeltsjekk).
  • Vurder bilens alder og kilometerstand: Er bilen eldre enn 10 år eller kjørt over 200 000 kilometer, bør du vurdere om du trenger toppdekning.
  • Sammenlign pris og vilkår: Det er store prisforskjeller på forsikringer som inkluderer maskinskade.

Markedet for bilforsikring endrer seg raskt i takt med teknologien. For å sikre at du ikke betaler overpris for tryggheten din, bør du jevnlig innhente uforpliktende tilbud fra flere selskaper.

Kilder og metode 🔎

Informasjonen og vilkårene i denne artikkelen ble sist verifisert og oppdatert i september 2026. Datagrunnlaget bygger blant annet på skadestatistikk fra Finans Norge samt gjeldende forsikringsvilkår fra aktører som Gjensidige og If.

Analysen baserer seg på en gjennomgang av offisielle dekningsvilkår, alders- og kilometergrenser fra forsikringsselskaper som SpareBank 1 og Tryg, samt forbrukerrettede vurderinger fra Motor. Disse eksterne standardvilkårene er systematisert og holdt opp mot Bytt.nos egne undersøkelser av kostnader og egenandeler ved ruteskift. Gjennom denne metodiske sammenstillingen kartlegges dekningsforskjeller og økonomiske konsekvenser ved maskin- og elektronikkskader på tvers av markedet.

Ofte stilte spørsmål om elektronikk og bilforsikring

Få raske svar på hva maskinskade dekker, hvordan frontruteskift påvirker bonusen din, og når du bør sjekke vilkårene på bilen din.
Hva dekker maskinskadeforsikring på en moderne bil?

Maskinskadeforsikring dekker plutselige og uforutsette feil på blant annet bilens styreenheter (ECU), sikkerhetselektronikk (ABS og kollisjonsputer) samt førerassistentsystemer som radar for adaptiv cruisekontroll og blindsonevarsling. Skader som meldes under denne dekningen gir ingen tap av bonus. Den dekker derimot ikke normal slitasje over tid, rustskader eller feil som skyldes uoriginal motoroptimalisering (chipping).

Mister jeg bonus hvis jeg må bytte frontrute med kamera og sensorer?

Nei, ikke ved vanlig steinsprut eller sprekk. Så lenge du har delkasko eller kasko, dekkes både ruteskiftet og nødvendig kalibrering av ADAS-kameraer av glassforsikringen. Egenandelen er typisk 3 000 kroner, og du får ingen bonustap. Hvis ruten derimot knuses i en kollisjon, behandles det som en ordinær kaskoskade med kaskoegenandel og normalt bonustap.

Når opphører maskinskadedekningen på bilforsikringen?

Maskinskadedekningen faller normalt bort når bilen fyller 10 år eller passerer 200 000 kilometer, avhengig av hva som inntreffer først. Enkelte forsikringsselskaper tilbyr utvidet dekning for elbilbatterier i opptil 12 år.

Hva bør jeg gjøre dersom bilen min er over 10 år eller har gått over 200 000 km?

Når bilen har passert disse grensene, mister du i praksis maskinskadedekningen selv om du fortsetter å betale for en dyr toppforsikring. Da bør du vurdere å nedgradere til en rimeligere kasko- eller delkaskoavtale. På Bytt.no kan du enkelt sammenligne bilforsikring og innhente uforpliktende tilbud fra flere selskaper for å tilpasse dekningen til bilens reelle alder.

Hvor mye kan du spare?

Visste du at en familie årlig kan spare inntil 20 000 kr på å bytte forsikringsselskap? Nå har mer enn 450 000 nordmenn har brukt våre forsikringstjenester for å motta flere tilbud på sine forsikringer.

Bytt.no er Norges største sammenligningstjeneste for produkter og tjenester innen personlig økonomi. Velg hvilke forsikringer du ønsker tilbud på, og velg hvilke selskaper du ønsker tilbud fra. Tilbudene du mottar er gratis og helt uforpliktende.

Bilforsikring

Norges beste og billigste bilforsikringer - sjekk hvor mye du kan spare

BILFORSIKRING

Husforsikring

Norges beste husforsikringer. Sørg for at største investeringen din er riktig forsikret

HUSFORSIKRING

Innboforsikring

Det er store forskjeller på innboforsikring og hva de dekker. Dette er de beste innboforsikringene.

INNBOFORSIKRING

Reiseforsikring

Alt du trenger å vite om de beste og billigste reiseforsikringene - se full oversikt

REISEFORSIKRING
NYLIGE OMTALER OM BILFORSIKRING
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR