Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert mandag 19. oktober

Hva skjer med boliglånet hvis huset brenner ned?

Hva skjer med boliglånet hvis huset brenner ned?

Sist oppdatert

Mange boligeiere frykter økonomisk ruin etter en brann. Her forklarer vi nøyaktig hvem som får forsikringsoppgjøret, og hvordan du unngår å sitte igjen med milliongjeld.

Selv om huset brenner ned til grunnen, forsvinner ikke boliglånet. Mangler du fullverdigaranti, risikerer du å sitte igjen med milliongjeld.
Kort oppsummert 📝
  • Banken har førsteprioritet: Forsikringsoppgjøret går først til å dekke bankens tinglyste panterett i boligen. Eventuelle overskytende midler utbetales til deg først etter at bankens krav er ivaretatt.
  • Restgjeld forsvinner ikke: Dersom forsikringsutbetalingen ikke strekker til for å innfri boliglånet, forblir differansen din personlige restgjeld som må betjenes videre.
  • Fullverdigaranti sikrer gjenoppbygging: En avtale med fullverdigaranti dekker kostnadene ved å bygge et tilsvarende hus uavhengig av alder, forutsatt at du har oppgitt riktig areal og standard til selskapet.
  • Sjekk og sammenlign avtalen din: På Bytt.no kan du sammenligne tilbud på husforsikring fra flere selskaper for å sikre deg riktige vilkår til lavest mulig pris.

Marerittet: Husløs og med milliongjeld

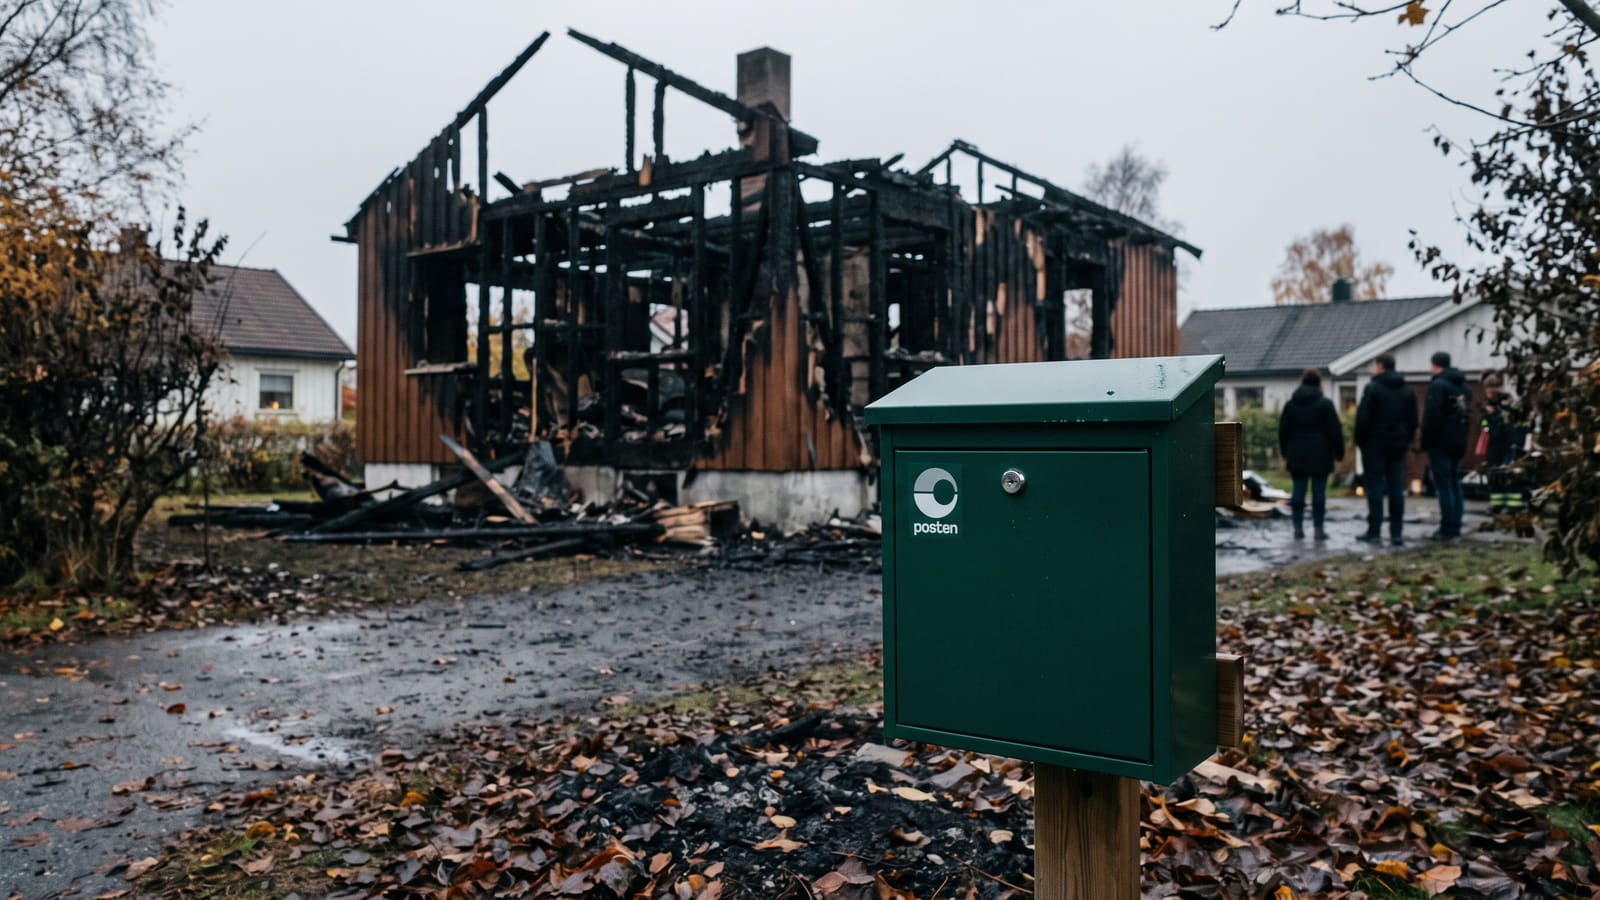
Du står på fortauet og ser livsverket ditt brenne ned til grunnen. Det akutte sjokket avløses raskt av en snikende økonomisk frykt.

Hva skjer egentlig med boliglånet nå?

Mange nordmenn lever i den tro at forsikringspengene automatisk havner på deres egen konto, slik at de fritt kan slette gjelden eller bygge nytt. Slik fungerer det ikke i praksis. Når du tar opp et boliglån, tar banken pant i eiendommen din. Dette pantet er bankens sikkerhet.

Bankens lovfestede makt over oppgjøret

Banker krever at boligen din er forsikret når de gir deg et lån. Dette er for å sikre at panteobjektet deres er beskyttet, uansett hva som skjer.

Ifølge Forsikringsavtaleloven gjelder bygningsforsikringen til fordel for både eier og innehavere av tinglyst panterett i eiendommen.

I klartekst betyr dette at forsikringsselskapet har et særskilt ansvar overfor banken (panthaver) ved et skadeoppgjør. I visse tilfeller kan forsikringsselskapet faktisk tre inn i panteretten dersom erstatningen utbetales til banken uten at du som eier har krav på oppgjør.

Først når bankens økonomiske interesser er ivaretatt, vil eventuelle overskytende midler fra oppgjøret tilfalle deg som boligeier.

Når oppgjøret ikke dekker gjelden

Hva skjer hvis du er underforsikret, eller hvis erstatningsbeløpet av andre grunner er lavere enn lånesaldoen din?

Å havne i en slik situasjon kan skape personlig ruin. Dersom forsikringsoppgjøret ikke strekker til for å innfri boliglånet, forsvinner ikke restgjelden. Differansen forblir din personlige gjeld til banken. Du risikerer altså å betale knallharde avdrag på et hus som ikke lenger eksisterer. For å sikre at du ikke havner i denne fellen, er det lurt å kjenne de vanligste forsikringsfellene ved boligkjøp og hvordan du unngår underforsikring.

For å unngå at bankens sikkerhet fordamper over natten ved for eksempel manglende premiebetaling, har lovgiverne lagt inn et kraftig sikkerhetsnett. Forsikringsselskapet er pålagt strenge varslingsrutiner og frister de må følge før en dekning kan opphøre. Dette vernet sikrer at verken du eller banken mister sikkerheten uten forvarsel.

Slik redder fullverdigarantien deg

For å sikre at du aldri havner i en situasjon hvor gjelden overstiger erstatningen, er det helt avgjørende å ha en husforsikring med fullverdigaranti.

En fullverdigaranti betyr at forsikringsselskapet dekker alle kostnader ved å bygge et tilsvarende hus i dag, uavhengig av husets alder eller markedsverdi før brannen.

Slik fungerer garantien i praksis:

  • 75 %-grensen: Dersom reparasjons- eller bygningsskadekostnadene overstiger 75 prosent av prisen for å bygge nytt, kan du kreve at bygningen erstattes som totalskadet.
  • Offentlige påbud: Forsikringen dekker nødvendige bygningsmessige merutgifter ved utbedring som skyldes nye offentlige påbud gitt i lov eller forskrift.
  • Opplysningsplikt: Garantien gjelder kun forutsatt at du har gitt selskapet korrekte opplysninger om bygningens areal og standard. Har du bygget på huset uten å melde fra, risikerer du at erstatningen avkortes. Les mer om hvilke konsekvenser det får dersom du oppgir feil informasjon til forsikringsselskapet.

Ta kontroll over egen trygghet

Å sitte med feil eller for dyr husforsikring er en risiko du enkelt kan eliminere. Du trenger ikke akseptere det første og dyreste tilbudet fra bankens samarbeidspartner for å få en solid fullverdigaranti.

Markedet flommer over av selskaper som ønsker deg som kunde, og vilkårene spriker. Den mest effektive måten å sikre at du har riktig dekning til lavest mulig pris, er å la selskapene konkurrere om deg.

På Bytt.no kan du enkelt sammenligne tilbud på husforsikring fra flere selskaper samtidig. Du fyller ut ett enkelt skjema, og lar forsikringsselskapene strekke seg for å gi deg markedets beste vilkår. Slik beskytter du både hjemmet ditt og din egen økonomiske fremtid.

Kilder og metode 🔎

Opplysningene om panterett, forsikringsoppgjør og fullverdigaranti ble sist verifisert og oppdatert i oktober 2026. Grunnlaget bygger blant annet på gjeldende avtalevilkår og produktinformasjon fra forsikringsforetak som Fremtind og Gjensidige.

Artikkelen tar utgangspunkt i standardiserte forsikringsvilkår og lovmessige rammer for bygningsforsikring innhentet fra etablerte aktører som Gjensidige og Fremtind, med særlig vekt på regler for panthaverrettigheter og grenseverdier for totalskade. For å belyse hvordan disse bestemmelsene fungerer i praksis, kobles de eksterne vilkårene sammen med Bytt.nos egne redaksjonelle dybdeanalyser av forsikringsfeller ved boligkjøp samt konsekvensene av feilinformasjon overfor forsikringsselskap. Dette analytiske rammeverket sikrer en helhetlig og uavhengig gjennomgang av det økonomiske ansvarsforholdet mellom boligeier, bank og forsikringsgiver ved totalskade.

Ofte stilte spørsmål om boliglån og brann

Få raske svar på hvordan forsikringsoppgjøret håndteres opp mot banken og hva som kreves for å unngå restgjeld etter en totalskade.
Får jeg utbetalt forsikringspengene direkte til min konto?

Nei, ikke nødvendigvis. Fordi banken har tinglyst panterett i eiendommen som sikkerhet for boliglånet, gjelder bygningsforsikringen til fordel for både deg og banken. Bankens økonomiske interesser må ivaretas først, og eventuelle overskytende midler utbetales deretter til deg.

Hva skjer med lånet hvis forsikringssummen ikke dekker hele gjelden?

Dersom du er underforsikret eller erstatningen av andre grunner blir lavere enn restlånet, forsvinner ikke gjelden. Det overskytende beløpet forblir din personlige gjeld til banken, og du må fortsette å betjene lånet selv om huset er tapt.

Hva innebærer en fullverdigaranti på huset?

Fullverdigaranti betyr at forsikringsselskapet dekker kostnadene ved å gjenreise et tilsvarende hus basert på dagens byggepriser, uavhengig av bygningens alder. Dersom reparasjonskostnadene overstiger 75 prosent av prisen for å bygge nytt, kan du kreve at bygningen erstattes som totalskadet. Garantien dekker også pålagte merutgifter som skyldes nye offentlige byggekrav.

Hvordan unngår jeg avkorting i erstatningsoppgjøret?

For at garantier og vilkår skal gjelde fullt ut, må du overholde opplysningsplikten overfor forsikringsselskapet. Meld alltid fra dersom du bygger på eller endrer boligens areal og standard. På Bytt.no kan du enkelt sammenligne tilbud på husforsikring for å finne riktig dekning og fullverdigaranti til en konkurransedyktig pris.

Hvor mye kan du spare?

Visste du at en familie årlig kan spare inntil 20 000 kr på å bytte forsikringsselskap? Nå har mer enn 450 000 nordmenn har brukt våre forsikringstjenester for å motta flere tilbud på sine forsikringer.

Bytt.no er Norges største sammenligningstjeneste for produkter og tjenester innen personlig økonomi. Velg hvilke forsikringer du ønsker tilbud på, og velg hvilke selskaper du ønsker tilbud fra. Tilbudene du mottar er gratis og helt uforpliktende.

Bilforsikring

Norges beste og billigste bilforsikringer - sjekk hvor mye du kan spare

BILFORSIKRING

Husforsikring

Norges beste husforsikringer. Sørg for at største investeringen din er riktig forsikret

HUSFORSIKRING

Innboforsikring

Det er store forskjeller på innboforsikring og hva de dekker. Dette er de beste innboforsikringene.

INNBOFORSIKRING

Reiseforsikring

Alt du trenger å vite om de beste og billigste reiseforsikringene - se full oversikt

REISEFORSIKRING
NYLIGE OMTALER INNEN BOLIGFORSIKRING
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR