Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert onsdag 28. oktober

Forskjell på standard og utvidet husforsikring ved skadedyr

Forskjell på standard og utvidet husforsikring ved skadedyr

Sist oppdatert

Mange frykter store kostnader når mus og rotter inntar boligen. Vi forklarer hvilke forsikringer som dekker de fysiske skadene, og fellene som gir deg avslag på dagen.

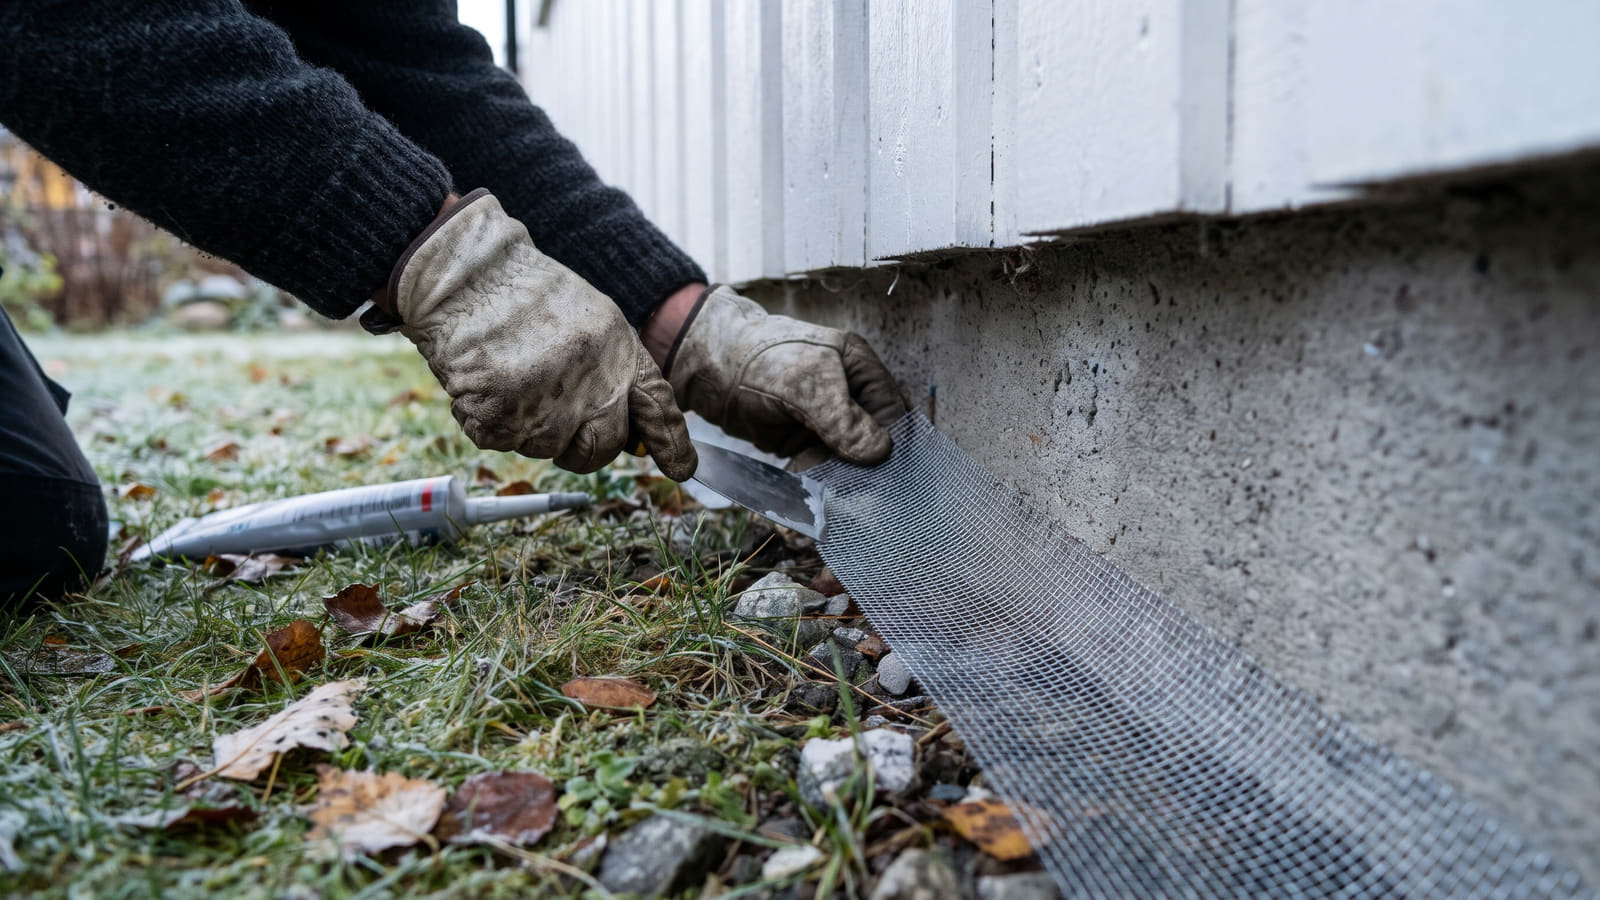
Åpninger ned mot seks millimeter er nok til at mus kommer seg inn. Manglende tetting rundt grunnmur og kledning kan gi avkortning på forsikringen.
Kort oppsummert 📝
  • Store forskjeller mellom selskapene: Mens Gjensidige og Storebrand dekker fysiske gnagerskader på bygning i sine standardavtaler, krever selskaper som If utvidet dekning (Super) for å dekke annet enn ren bekjempelse.
  • Innbo i sekundærbygg dekkes ikke: Innboforsikringen erstatter gnagerskader på innbo i godkjent boligareal, men gjenstander oppbevart i garasje, utebod eller låve er holdt helt utenfor.
  • Strenge krav til egeninnsats: Du risikerer avkortning eller avslag hvis du ikke tetter sprekker ned mot 6 millimeter, eller dersom skadedyraktiviteten startet før forsikringen trådte i kraft.
  • Sjekk avtalen før skaden oppstår: Det er for sent å oppgradere vilkårene etter at du har fått gnagere i huset. På Bytt.no kan du få uforpliktende tilbud på forsikring fra flere selskaper samtidig for å sikre at boligen din er trygget.

Når gnagerne tar over huset

Høsten og vinteren driver mus og rotter innendørs på jakt etter varme og mat. De fleste tenker ikke over forsikringsvilkårene før skadedyrsanererne har dratt, og regningen for ødelagt isolasjon og oppspiste vegger ligger igjen på bordet.

Det er en utbredt misforståelse at enhver husforsikring tar regningen når gnagere har forsynt seg av boligen din.

I praksis går det et skarpt skille mellom det å fjerne selve skadedyrene (bekjempelse) og det å reparere de fysiske skadene de etterlater seg. Hvorvidt du klarer deg med en standardavtale eller må ha en utvidet forsikring for å være trygg, avhenger helt av hvilket selskap du er kunde hos.

Bygningsskader: Holder det med standarddekning?

Vilkårene hos de store forsikringsselskapene viser at praksisen spriker betydelig. Det er avgjørende å vite nøyaktig hva din avtale innebærer før du hører krafsing i veggene.

Slik skiller dekningen for bygningsskader seg hos sentrale aktører:

  • If Skadeforsikring: Her dekker enklere husforsikringsnivåer som Basis kun selve bekjempelsen av skadedyr. For å få dekket reparasjon av fysiske bygningsskader etter gnagere, må du ha en omfattende dekning som Super.
  • Gjensidige og Storebrand: Hos begge disse selskapene er fysiske bygningsskader og svekket isolasjonsevne forårsaket av mus og rotter inkludert allerede i deres standard husforsikringsavtaler.

Du trenger altså ikke nødvendigvis å betale for den aller dyreste forsikringspakken for å være sikret mot rotteskader, men du må velge selskap med omhu. På Bytt.no kan du enkelt sammenligne vilkår på husforsikring for å se hva som faktisk inngår i avtalene.

Fellene som gir deg avslag eller avkortning

Selv med riktige vilkår i ryggen, er det ingen automatikk i at du får full utbetaling. Forsikringsselskaper avslår ofte krav etter gnagerskader med henvisning til at skaden har utviklet seg gradvis over tid, eller at aktiviteten startet før forsikringsavtalen trådte i kraft.

Her har du imidlertid viktige rettigheter som forbruker dersom selskapet bruker standardargumenter mot deg:

Praksis fra Finansklagenemnda har slått fast at forsikringsselskapet ikke kan avvise et krav basert på et generelt krav om at skaden må være plutselig, så lenge dyreskade er eksplisitt dekket i forsikringsavtalen.

Likevel stiller selskapene strenge krav til deg som huseier gjennom sikkerhetsforskrifter i avtalen. Dersom du har utvist grov uaktsomhet ved å la være å utbedre åpenbare adkomstveier, eller har brutt sikkerhetsforskriftene om vedlikehold og tetting, kan selskapet foreta avkortning eller avslå erstatningen helt – på samme måte som vedlikeholdssvikt avgjør hva forsikringen dekker ved vannskader.

Dette kreves av deg som boligeier

For å unngå at erstatningen blir redusert eller avslått, må du sørge for god forebygging:

  1. Fagmessig tetting av sprekker: Folkehelseinstituttet og skadedyrbransjen fremhever at sprekker og åpninger ned mot 6 millimeter er nok til at mus kan ta seg inn i boligen. Slike åpninger krever fagmessig tetting med gnagersikre materialer.
  2. Hold grunnmuren oversiktlig: Sørg for at åpenbare inngangsporter rundt grunnmur, kledning og rørgjennomføringer holdes ved like og sikres med metallnetting eller tilsvarende.
  3. Tidsfaktor ved bytte av selskap: Vær oppmerksom på at skadedyraktivitet som har startet før forsikringsavtalen trådte i kraft, normalt gir grunnlag for avslag hos det nye selskapet.

Hva med ødelagte møbler og klær?

Når mus og rotter først har kommet seg inn, går det ofte hardt utover møbler, tekstiler og annet løsøre. Skader på gjenstander dekkes ikke av husforsikringen, men av innboforsikringen din. Her er det store variasjoner mellom standard- og toppdekning, så det lønner seg å sette seg inn i hva som dekkes av innboforsikring før uhellet oppstår.

Også på innboforsikring varierer vilkårene og erstatningsgrensene mellom de ulike nivåene:

  • If Innboforsikring: Dekningen Basis gir ingen erstatning for gnagerskader på løsøre. Velger du derimot nivåene Standard eller Super, dekkes skader på innbo forårsaket av mus og rotter med inntil 150 000 kroner.
  • LOfavør Innboforsikring: Denne avtalen (som leveres av Fremtind) dekker skade på innbo og løsøre forårsaket av mus og rotter, forutsatt at aktiviteten har startet etter at forsikringsavtalen trådte i kraft.

Det kritiske unntaket for garasje og utebod

Det finnes en klassisk felle i innboforsikringen som mange boligeiere overser. Dekningen for gnagerskader er uttrykkelig avgrenset til godkjent boligareal.

Oppbevarer du møbler, klær eller sportsutstyr i en garasje, utebod eller på en låve, er disse gjenstandene unntatt fra erstatning dersom mus og rotter ødelegger dem. Ting som lagres i slike sekundærbygg må derfor sikres i tette bokser som gnagere ikke klarer å gnage seg gjennom.

Slik sikrer du deg før skaden skjer

Det er for sent å oppgradere forsikringen når du først oppdager spor etter skadedyr på loftet eller i kjelleren. Ta en gjennomgang av forsikringsbeviset ditt nå, og sjekk om avtalen din dekker både bekjempelse, fysiske bygningsskader og ødelagt innbo.

Hvis du har en enkel basisavtale med store hull i dekningen, kan det lønne seg å sjekke hva andre selskaper tilbyr i sine standardpakker. På Bytt.no kan du få uforpliktende tilbud på forsikring fra flere selskaper samtidig, slik at du sikrer deg best mulig dekning mot skadedyr til riktig pris.

Kilder og metode 🔎

Innholdet ble sist verifisert og oppdatert i oktober 2026 for å gjenspeile gjeldende forsikringsvilkår, sikkerhetsforskrifter og klagepraksis ved gnagerskader. Faktagrunnlaget bygger blant annet på offisielle avtalevilkår fra If og Storebrand, uttalelser fra Finansklagenemnda samt forebyggingsveiledere fra Folkehelseinstituttet.

Analysen tar utgangspunkt i en systematisk gjennomgang av gjeldende forsikringsavtaler, sikkerhetskrav og avgrensninger hos skadeforsikringsselskapene, deriblant Gjensidige og Fremtind, holdt opp mot rettspraksis og nemndsavgjørelser fra Finansklagenemnda. For å belyse det reelle skillet mellom bekjempelse og bygningsmessige følgeskader, struktureres disse eksterne dataene gjennom Bytt.nos analysemodeller for sammenligning av husforsikring. Videre integreres innsikt fra redaksjonelle dybdeanalyser av innboforsikringens dekningsfelt for å kartlegge hvordan sekundærbygg og løsøre vurderes ved skadeoppgjør. Denne metodikken sikrer en objektiv kartlegging av hvor vilkårsgrensene faktisk settes på tvers av ulike avtalenivåer i det norske markedet.

Ofte stilte spørsmål om forsikring og skadedyr

Få raske svar på forskjellen mellom standard- og toppdekning, hvilke vilkår som gjelder for innbo, og fellene som kan gi avslag.
Dekker en standard husforsikring fysiske bygningsskader etter mus og rotter?

Det avhenger av hvilket selskap du bruker. Hos selskaper som Gjensidige og Storebrand er fysiske bygningsskader og svekket isolasjonsevne etter gnagere inkludert allerede i standardavtalene. Hos andre, som If Skadeforsikring, dekker enklere nivåer som Basis kun bekjempelse, mens du må ha Super for å få erstattet reparasjon av selve bygningsskadene. På Bytt.no kan du enkelt sammenligne vilkår på husforsikring før skaden oppstår.

Kan forsikringsselskapet avslå skaden fordi den ikke skjedde plutselig?

Nei, ikke uten videre. Praksis fra Finansklagenemnda har slått fast at selskapet ikke kan avvise et krav med henvisning til et generelt krav om at skaden må være plutselig, forutsatt at dyreskader er eksplisitt dekket i avtalen din. Selskapet kan likevel gi avslag eller avkortning dersom gnageraktiviteten startet før avtalen trådte i kraft, eller hvis du har utvist grov uaktsomhet ved å bryte sikkerhetsforskrifter om vedlikehold og tetting.

Dekker forsikringen møbler og klær som blir ødelagt i garasje eller utebod?

Nei, dette er et vanlig unntak. Dekningen for gnagerskader på innbo er uttrykkelig avgrenset til godkjent boligareal. Gjenstander som lagres i sekundærbygg som garasje, låve eller utebod erstattes normalt ikke dersom mus og rotter ødelegger dem. Slike eiendeler bør derfor oppbevares i tette, gnagersikre bokser.

Er ødelagte møbler og tekstiler dekket av husforsikringen?

Nei, husforsikringen dekker kun selve bygningsmassen. Skader på møbler, klær og annet løsøre må dekkes av innboforsikringen din. Her er det store forskjeller mellom selskapene: If gir for eksempel inntil 150 000 kroner i erstatning på nivåene Standard og Super, men ingenting på Basis. Sett deg gjerne inn i hva som dekkes av innboforsikring for å se hvilke grenser som gjelder for deg.

Hvor mye kan du spare?

Visste du at en familie årlig kan spare inntil 20 000 kr på å bytte forsikringsselskap? Nå har mer enn 450 000 nordmenn har brukt våre forsikringstjenester for å motta flere tilbud på sine forsikringer.

Bytt.no er Norges største sammenligningstjeneste for produkter og tjenester innen personlig økonomi. Velg hvilke forsikringer du ønsker tilbud på, og velg hvilke selskaper du ønsker tilbud fra. Tilbudene du mottar er gratis og helt uforpliktende.

Bilforsikring

Norges beste og billigste bilforsikringer - sjekk hvor mye du kan spare

BILFORSIKRING

Husforsikring

Norges beste husforsikringer. Sørg for at største investeringen din er riktig forsikret

HUSFORSIKRING

Innboforsikring

Det er store forskjeller på innboforsikring og hva de dekker. Dette er de beste innboforsikringene.

INNBOFORSIKRING

Reiseforsikring

Alt du trenger å vite om de beste og billigste reiseforsikringene - se full oversikt

REISEFORSIKRING
NYLIGE OMTALER INNEN BOLIGFORSIKRING
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR