Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert onsdag 14. oktober

Innboforsikring og mobil: Dekkes knust skjerm og ødelagt PC?

Innboforsikring og mobil: Dekkes knust skjerm og ødelagt PC?

Sist oppdatert

Mange tror innboforsikringen automatisk dekker mobilen hvis den går i bakken. Sannheten er at du ofte må ha en utvidet dekning for å få erstatning ved uhell. Her lærer du forskjellen på dekningene og når du bør bruke reiseforsikringen.

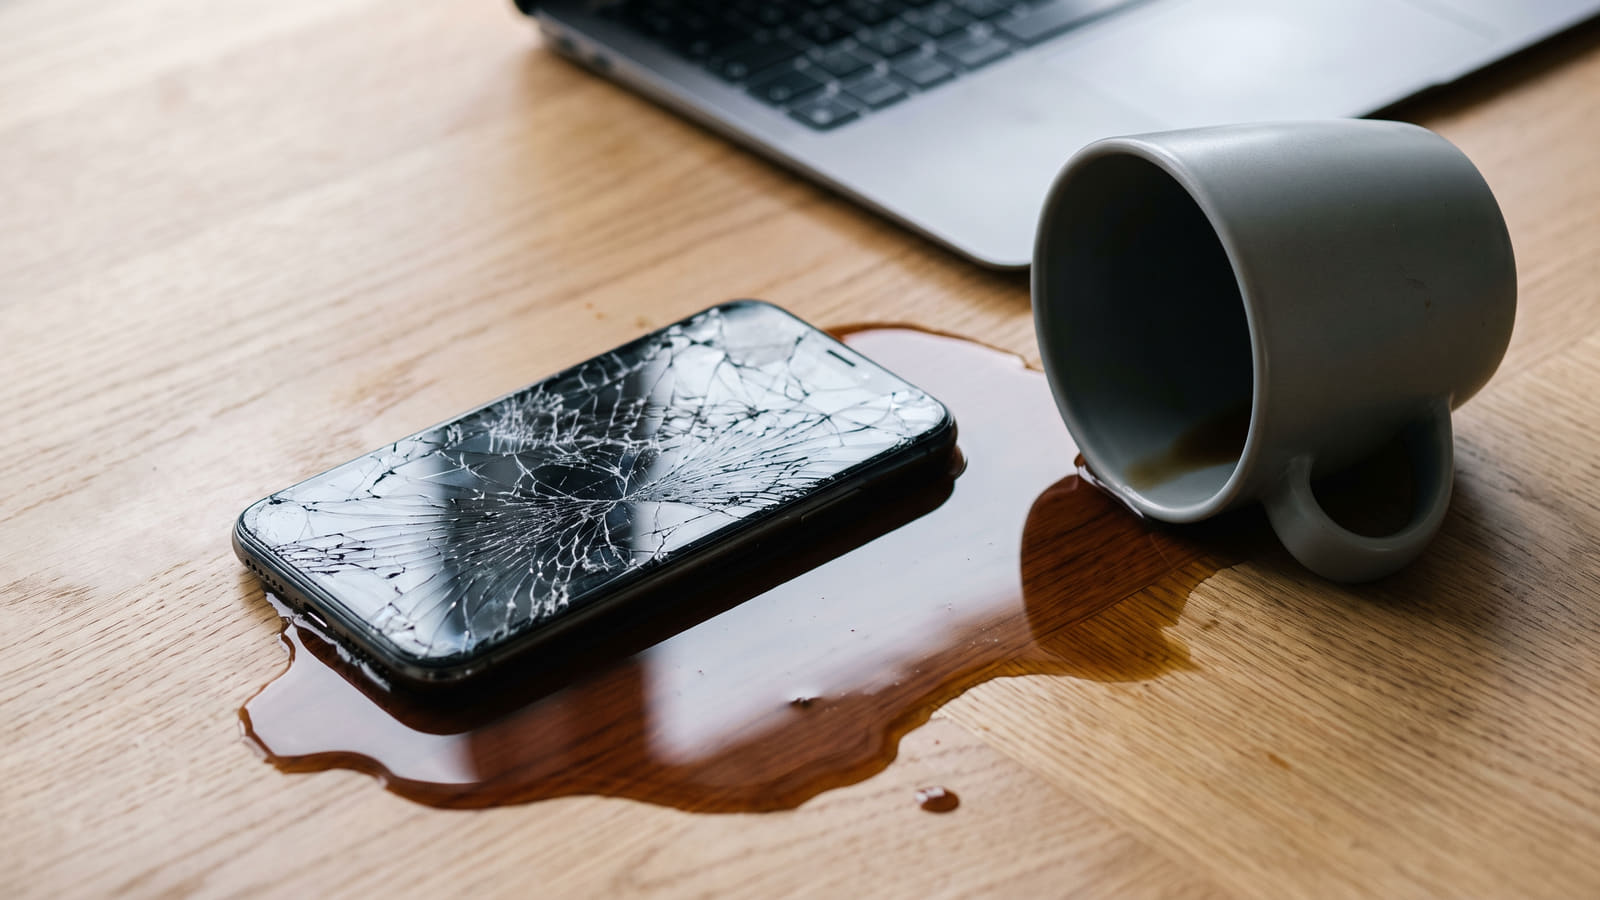
Kaffesøl og knuste skjermer dekkes sjelden av en standard innboforsikring. For å få erstatning ved slike hverdagsulykker, krever selskapene at du har en utvidet uhellsdekning.
Kort oppsummert 📝
  • Krever utvidet uhellsdekning: Standard innboforsikring dekker kun brann, vannskader og tyveri, så du må ha en utvidet toppdekning for å få erstattet knust mobilskjerm eller kaffesøl på PC.
  • Høye egenandeler og reparasjon: Egenandelen ved uhellsskader varierer normalt fra 1 000 til 4 000 kroner, og forsikringsselskapene velger som hovedregel reparasjon fremfor kontantoppgjør eller ny enhet.
  • Pass opp for aldersfradrag: Elektronikk taper seg raskt i verdi med årlige aldersfradrag på opptil 20 prosent, noe som gjør at erstatningen på eldre enheter ofte blir spist opp av egenandelen.
  • Sammenlign vilkår og pris: Prisene og egenandelene på uhellsdekning varierer med flere tusen kroner i markedet, og på Bytt.no kan du sammenligne innboforsikringer for å finne den beste avtalen.

Forskjellen på standard og utvidet dekning

Det korte svaret på om innboforsikringen dekker knust mobil og ødelagt PC er ja. Men det avhenger utelukkende av hvilken dekning du betaler for.

Skillet mellom en standard innboforsikring og en utvidet toppdekning er knallhardt. Har du kun en basisdekning, er du i hovedsak sikret mot brann, vannskader og tyveri. Uhell er ikke inkludert.

For å få dekket fysiske skader forårsaket av kløning, fall i asfalten eller kaffesøl over tastaturet, må du ha en såkalt uhellsdekning.

Dette krever de største selskapene for å dekke uhell:

  • Gjensidige: Krever at du har Innbo Pluss. Standarddekningen ekskluderer uhell.
  • If: Krever Utvidet eller Super innboforsikring.
  • Fremtind (SpareBank 1): Krever Topp eller LOfavør Innboforsikring.

Hva koster det? Sjekk egenandelen

Mange forbrukere opplever en ubehagelig overraskelse når de melder inn en skade. Selv om du har den dyreste forsikringen, er det ikke sikkert det lønner seg å bruke den. Egenandelene ved uhell på elektronikk varierer nemlig kraftig.

Slik er reglene hos de største aktørene:

  • Gjensidige: Har en egenandel på kun 1 000 kroner for reparasjon av knust mobilskjerm, forutsatt at du bruker deres avtalte samarbeidspartner. Velger du reparatør selv, eller ved øvrige uhellsskader, spretter egenandelen opp til 3 000 kroner.
  • If: Tar 2 000 kroner i egenandel ved uhell på elektronikk under Super-dekningen. Har du "bare" Utvidet innboforsikring, er egenandelen hele 4 000 kroner.
  • Fremtind: Opererer med en fast egenandel på 2 000 kroner spesifikt for mobiltelefoner, uavhengig av om avtalens ordinære egenandel egentlig er høyere.

Aldersfradrag spiser opp erstatningen

De fleste glemmer å sjekke reglene for verditap før de kontakter forsikringsselskapet. Elektronikk taper seg svært raskt i verdi, og selskapene trekker fra en fast prosentandel for hvert år gjenstanden eldes.

Hos Fremtind gjelder for eksempel 1 fradragsfritt år for elektronikk. Deretter gjelder følgende verditap:

  • Mobiltelefoner: Trekkes 20 % i årlig aldersfradrag.
  • PC og annet elektronisk utstyr: Trekkes 10 % i årlig aldersfradrag.
  • Maksimalt fradrag er satt til 80 %.

Har du en tre år gammel mobil som knuser, vil aldersfradraget kombinert med egenandelen ofte spise opp hele erstatningssummen. Da lønner det seg sjelden å bruke forsikringen.

Reparasjon fremfor ny mobil

En viktig endring i forsikringsbransjen er det økte fokuset på bærekraft og kostnadskutt. Hvis mobilen eller PC-en din blir skadet, kan du ikke lenger forvente å få penger på konto eller en helt ny enhet automatisk.

Forsikringsselskapene (blant annet Fremtind, Gjensidige og If) forbeholder seg retten til å velge reparasjon fremfor kontantoppgjør dersom reparasjon er teknisk og økonomisk hensiktsmessig.

Dette betyr i praksis at du blir henvist til et godkjent verksted for skjermbytte eller reparasjon, fremfor å få utbetalt penger til å kjøpe årets nye modell. Før du tegner avtale er det derfor lurt å sjekke hvordan selskapet leverer på skadeoppgjør når uhellet først er ute.

Reiseforsikring vs. Innboforsikring

Mange antar feilaktig at reiseforsikringen er en universalløsning for mobilskader så lenge man befinner seg utenfor hjemmet. Sannheten er at reiseforsikringen har strenge begrensninger når det gjelder rene uhell.

En standard reiseforsikring dekker som regel kun tyveri og ran. Mister du mobilen i bakken, får du normalt ingenting.

Selv om du har en utvidet reiseforsikring, er erstatningssummene for uhell ofte svært lave. Storebrand Reiseforsikring Super erstatter for eksempel inntil 40 000 kroner ved tyveri, men har en særskilt maksgrense på kun 5 000 kroner per hendelse ved uhell på medbrakte gjenstander. For en ny toppmobil vil dette sjeldent dekke tapet.

Tommelfingerregel for elektronikk:

  1. Bruk reiseforsikringen ved tyveri eller ran utenfor hjemmet.
  2. Bruk innboforsikringen (med uhellsdekning) ved fysisk skade og knust skjerm, da denne har langt høyere dekningssummer.

Slik unngår du å betale overpris

Prisen på innboforsikring varierer kraftig basert på hvor du bor, hvilken dekning du velger, og hvilket selskap du bruker. Det er ikke uvanlig at prisforskjellen på nøyaktig samme uhellsdekning er flere tusen kroner i året.

For å sikre at du har riktig dekning til lavest mulig pris, bør du jevnlig sammenligne innboforsikringer på markedet.

Det enkleste grepet for å kutte kostnader er å la selskapene konkurrere om deg. På Bytt.no kan du få uforpliktende tilbud på forsikring fra flere selskaper samtidig. Da får du raskt svar på hvem som gir deg den beste uhellsdekningen og den laveste egenandelen, uten at du betaler en krone for mye.

Kilder og metode 🔎

Opplysningene om vilkår, egenandeler og erstatningsregler ble sist verifisert og oppdatert i september 2026. Datagrunnlaget bygger blant annet på offisielle forsikringsvilkår fra aktører som Gjensidige, If og Fremtind.

Analysen baserer seg på en systematisk innhenting og gjennomgang av gjeldende avtalevilkår, egenandeler for uhellsskader og aldersfradragstabeller fra primærleverandører som Storebrand samt uavhengige økonomiske analyser fra Smarte Penger. Disse eksterne referansepunktene kryssjekkes og struktureres kontinuerlig i Bytt.nos analysematrise for innboforsikringer. Denne metodiske tilnærmingen sikrer en objektiv kartlegging av dekningsforskjeller og reelle kostnader ved skadeoppgjør på forbrukerelektronikk.

Ofte stilte spørsmål om innboforsikring, mobil og PC

Få raske svar på hva innboforsikringen dekker ved uhell på elektronikk, hvilke egenandeler som gjelder, og når det lønner seg å melde skade.
Dekker en vanlig innboforsikring knust mobilskjerm eller kaffesøl på PC?

Nei, en standard basisdekning dekker i hovedsak kun hendelser som brann, vannskader og tyveri. For å få dekket fysiske uhell som fall i asfalten eller væskesøl, må du ha en utvidet innboforsikring med uhellsdekning (for eksempel Innbo Pluss hos Gjensidige, Super/Utvidet hos If, eller Topp hos Fremtind).

Hvorfor lønner det seg ikke alltid å bruke forsikringen på en eldre mobil?

Kombinasjonen av egenandel og aldersfradrag kan spise opp hele erstatningen. Hos Fremtind trekkes det for eksempel 20 % årlig aldersfradrag for mobiltelefoner etter det første året (inntil 80 %). Sammen med en egenandel på 1 000 til 4 000 kroner vil utbetalingen for en eldre enhet ofte bli svært lav eller falle helt bort.

Får man ny telefon eller penger på konto ved skade?

Forsikringsselskapene forbeholder seg retten til å velge reparasjon fremfor kontantoppgjør dersom det er teknisk og økonomisk hensiktsmessig. I praksis betyr dette at du normalt blir henvist til et godkjent verksted for skjermbytte eller reparasjon fremfor å få utbetalt penger til en ny enhet.

Bør jeg bruke reiseforsikring eller innboforsikring når mobilen knuses ute?

Ved fysiske uhell bør du normalt bruke innboforsikring med uhellsdekning. En standard reiseforsikring dekker vanligvis kun tyveri og ran, og utvidede reiseforsikringer har ofte lave erstatningsgrenser for uhell (for eksempel har Storebrand Reise Super en maksgrense på 5 000 kroner per uhellshendelse for medbrakte ting).

Hvordan finner jeg den beste uhellsdekningen til lavest pris?

Pris og vilkår for uhellsdekning varierer mye fra selskap til selskap. På Bytt.no kan du sammenligne innboforsikringer og få uforpliktende tilbud på forsikring fra flere selskaper samtidig, slik at du kan finne den beste dekningen og de laveste egenandelene.

Hvor mye kan du spare?

Visste du at en familie årlig kan spare inntil 20 000 kr på å bytte forsikringsselskap? Nå har mer enn 450 000 nordmenn har brukt våre forsikringstjenester for å motta flere tilbud på sine forsikringer.

Bytt.no er Norges største sammenligningstjeneste for produkter og tjenester innen personlig økonomi. Velg hvilke forsikringer du ønsker tilbud på, og velg hvilke selskaper du ønsker tilbud fra. Tilbudene du mottar er gratis og helt uforpliktende.

Bilforsikring

Norges beste og billigste bilforsikringer - sjekk hvor mye du kan spare

BILFORSIKRING

Husforsikring

Norges beste husforsikringer. Sørg for at største investeringen din er riktig forsikret

HUSFORSIKRING

Innboforsikring

Det er store forskjeller på innboforsikring og hva de dekker. Dette er de beste innboforsikringene.

INNBOFORSIKRING

Reiseforsikring

Alt du trenger å vite om de beste og billigste reiseforsikringene - se full oversikt

REISEFORSIKRING
NYLIGE OMTALER INNEN INNBOFORSIKRING
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR