Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert tirsdag 10. november

Tror du «naturskade» dekker alt ekstremvær? Det kan bli en kostbar misforståelse

Tror du «naturskade» dekker alt ekstremvær? Det kan bli en kostbar misforståelse

Sist oppdatert

Mange huseiere tror statens naturskadeordning dekker alle værskader, men sannheten er at vann som trenger inn gjennom tak og vegg ofte krever toppdekning. Her forklarer vi forskjellen på naturskade og vannskade, og hvordan du sikrer boligen din.

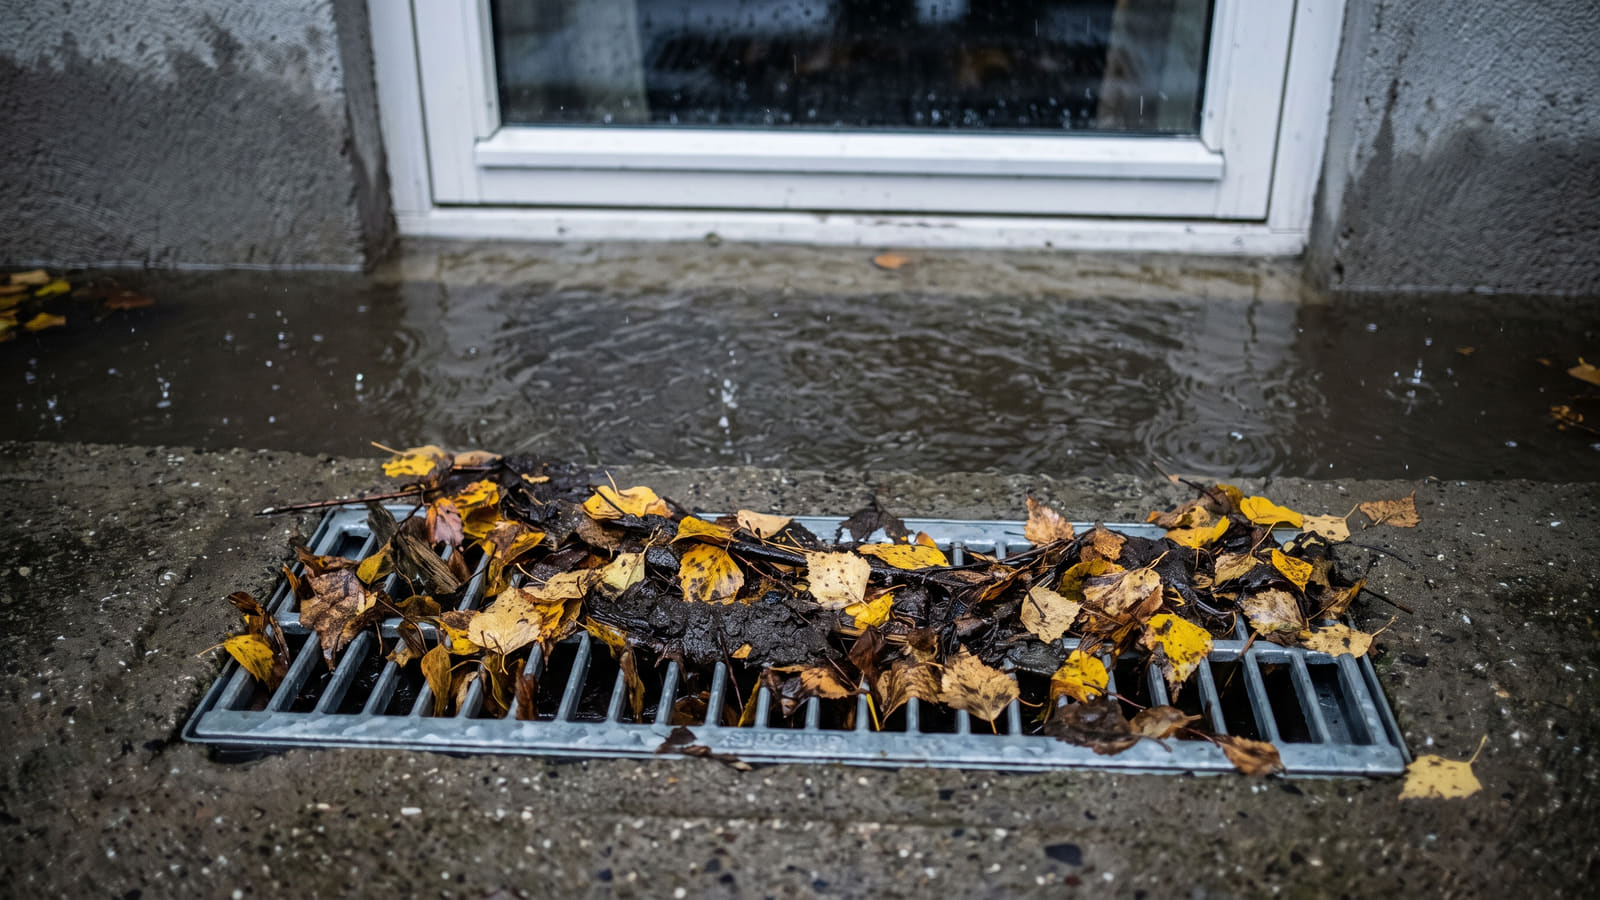
Tette sluk og overvann som trenger inn i kjelleren dekkes sjelden av statens naturskadeordning. Uten riktig forsikring og vedlikehold kan regningen bli din.
Kort oppsummert 📝
  • Naturskade dekker ikke alt: Statens lovpålagte naturskadeordning gjelder spesifikke hendelser som storm (minst 20,8 m/s), flom og skred, men omfatter ikke skader direkte forårsaket av kraftig nedbør og overflatevann.
  • Krever ofte toppdekning: For å få erstatning dersom vann trenger inn utenfra via tak, fasade eller terreng, krever forsikringsselskapene normalt at du har en utvidet husforsikring (Super eller Pluss).
  • Pass på alder og vedlikehold: Selv med toppdekning kan du få avslag eller avkorting dersom taket er for gammelt (ofte over 40 til 50 år) eller skaden skyldes tette takrenner og manglende vedlikehold.
  • Sjekk dekningen din: Undersøk om husforsikringen din dekker vanninntrenging, og benytt Bytt.no til å sammenligne husforsikring for å sikre deg riktig dekning til best mulig pris.

Regnet øser ned – er du egentlig dekket?

Når ekstremværet herjer og kjelleren fylles med vann, er det lett å anta at forsikringen ordner opp. Dette er en utbredt misforståelse som hvert år koster norske boligeiere store summer.

Det finnes nemlig et skarpt juridisk skille mellom hva staten definerer som en naturskade, og hva forsikringsselskapene regner som en ordinær vannskade.

Mens den lovpålagte ordningen sikrer deg mot de store naturkreftene, står du ofte alene med regningen for kraftig regnvær dersom du har valgt feil dekning på husforsikringen din.

Hva er egentlig en naturskade?

For at en skade skal defineres som en naturskade i lovens forstand, må den skyldes en spesifikk naturulykke. Denne dekningen inngår automatisk i alle brannforsikringer for bygg og innbo.

For å utløse erstatning under naturskadeforsikringsloven, må skaden være direkte forårsaket av:

  • Storm (vindstyrke på minst 20,8 m/s)
  • Flom fra vassdrag, elver eller bekker som går over sine bredder
  • Stormflo og skred
  • Jordskjelv og vulkanutbrudd

For skader som faktisk faller inn under dette naturskadebegrepet, er egenandelen for privat forsikring lovfestet til 8 000 kroner per skadetilfelle.

Unntakene som koster skjorta

Det kritiske unntaket, som mange smertelig erfarer, er at skader som direkte skyldes nedbør, overflatevann og overvann ikke regnes som naturskade.

Hvis vann trenger inn i kjelleren din fordi dreneringen ikke tar unna overvannet, faller dette helt utenfor den statlige ordningen. Det samme gjelder om det lekker gjennom taket under et kraftig regnskyll. Da er det utelukkende vilkårene i din private husforsikring som avgjør om du får erstatning.

Tilbakeslag fra overbelastet avløpsnett som følge av styrtregn regnes ikke som naturskade, men håndteres som en privat forsikrings- og ansvarsmessig overvannssak.

Standard husforsikring har ofte store hull

De fleste standard husforsikringer dekker vannskader som skyldes plutselige rørbrudd innvendig. Men når vannet kommer utenfra, stopper ofte standarddekningen.

For å være sikret mot vann som trenger inn gjennom utett tak, fasade eller fra terrenget, krever forsikringsselskapene normalt at du har en utvidet dekning, ofte kalt toppdekning eller «Super/Pluss».

På Bytt.no kan du enkelt sammenligne husforsikring for å se hvilke selskaper som tilbyr den beste dekningen mot vanninntrenging for akkurat din bolig.

Aldersfradrag på taket kan gi avslag

Selv med den dyreste toppdekningen er du ikke garantert full utbetaling. Forsikringsselskapene opererer med strenge aldersbegrensninger på bygningsdeler.

For å dekke følgeskader av lekkasje gjennom tak, stiller selskapene ofte krav om at taket ikke har passert en viss alder. Typisk krever selskapene at taket er nyere enn 40 til 50 år, avhengig av hvilket selskap du bruker. Er taket eldre enn dette, risikerer du avslag på skaden.

Ditt ansvar: Vedlikehold er ikke valgfritt

Uavhengig av om du har standard- eller toppdekning, er du som huseier bundet av strenge sikkerhetsforskrifter. Forsikringsselskapene krever at du aktivt forebygger skader.

For å unngå avkorting i erstatningen ved vannskader, kreves det jevnlig vedlikehold av:

  • Takrenner og nedløpsrør (må renses for løv og skitt)
  • Utvendige sluk og rister
  • Yttertak og beslag

Dersom en skade oppstår fordi takrennene var tette, kan erstatningen din reduseres kraftig. Det hjelper lite å ha Norges beste forsikring hvis skaden skyldes manglende vedlikehold. Les mer om hvordan vedlikehold og vannskade henger sammen før høststormene setter inn.

Slik sjekker du om du er trygg

Gitt at overvannskader nå står for en betydelig andel av værrelaterte utbetalinger, bør du umiddelbart sjekke om din nåværende forsikring holder mål. Bor du i et område utsatt for styrtregn, eller har en bolig med kjeller, er en utvidet dekning ofte en helt nødvendig investering.

Sjekk vilkårene dine for å se om du har dekning for vanninntrenging. Er prisen for toppdekning for høy hos ditt nåværende selskap, er det på tide å sjekke markedet.

Bruk vår anbudstjeneste for å få uforpliktende tilbud på forsikring fra flere selskaper samtidig. Slik kan du la selskapene konkurrere om å gi deg best trygghet mot ekstremvær, til den laveste prisen.

Kilder og metode 🔎

Informasjonen og vilkårene ble sist verifisert og oppdatert i september 2026. Oversikten over lovverk, egenandeler og dekningsforskjeller bygger blant annet på data og avgjørelser fra Regjeringen, Landbruksdirektoratet og Finansklagenemnda.

For å kartlegge det juridiske skillet mellom naturskadeerstatning og ordinære vannskader, analyseres gjeldende forskrifter sammen med standardvilkår fra forsikringsselskaper som SpareBank 1, Gjensidige og KLP. Bytt.no strukturerer og sammenstiller disse offisielle rammene med egne redaksjonelle dybdeanalyser om skadeoppgjør for å identifisere aldersfradrag og vedlikeholdskrav i markedet. Denne metodikken sikrer en helhetlig og uavhengig gjennomgang av hvilke forutsetninger som kreves for å oppnå full erstatning ved ekstremvær.

Ofte stilte spørsmål om naturskade og vannskader

Få raske svar på hva naturskadeordningen dekker, hvilke krav som stilles til husforsikringen din, og hvordan du unngår kostbare avslag.
Dekker naturskadeforsikringen vann i kjelleren etter kraftig styrtregn?

Nei. Skader som skyldes nedbør, overflatevann eller overvann faller utenfor det lovfestede naturskadebegrepet. Det samme gjelder tilbakeslag fra overbelastet avløpsnett. For å få erstatning ved vanninntrenging utenfra, må du normalt ha en utvidet husforsikring (toppdekning).

Hvilke hendelser regnes offisielt som en naturskade?

En naturskade må skyldes en direkte naturulykke som storm (med vindstyrke på minst 20,8 m/s), flom fra vassdrag som går over sine bredder, stormflo, skred, jordskjelv eller vulkanutbrudd. For slike godkjente naturskader er egenandelen lovfestet til 8 000 kroner for privat forsikring.

Hvorfor kan jeg få avslag på taklekkasjer selv med toppdekning?

Forsikringsselskapene stiller ofte strenge alderskrav til taket for å dekke følgeskader av lekkasje, typisk at taket er nyere enn 40 til 50 år. I tillegg risikerer du avkorting i erstatningen dersom lekkasjen skyldes manglende vedlikehold, som for eksempel tette takrenner eller fulle sluk.

Hvordan sjekker jeg om boligen min er godt nok forsikret mot ekstremvær?

Sjekk forsikringsavtalen din for å se om du har standard- eller toppdekning, og undersøk om vilkårene inkluderer vanninntrenging gjennom tak, fasade eller fra terreng. På Bytt.no kan du enkelt sammenligne husforsikring og få uforpliktende tilbud på forsikring fra flere selskaper for å sikre at du har riktig dekning.

Hvor mye kan du spare?

Visste du at en familie årlig kan spare inntil 20 000 kr på å bytte forsikringsselskap? Nå har mer enn 450 000 nordmenn har brukt våre forsikringstjenester for å motta flere tilbud på sine forsikringer.

Bytt.no er Norges største sammenligningstjeneste for produkter og tjenester innen personlig økonomi. Velg hvilke forsikringer du ønsker tilbud på, og velg hvilke selskaper du ønsker tilbud fra. Tilbudene du mottar er gratis og helt uforpliktende.

Bilforsikring

Norges beste og billigste bilforsikringer - sjekk hvor mye du kan spare

BILFORSIKRING

Husforsikring

Norges beste husforsikringer. Sørg for at største investeringen din er riktig forsikret

HUSFORSIKRING

Innboforsikring

Det er store forskjeller på innboforsikring og hva de dekker. Dette er de beste innboforsikringene.

INNBOFORSIKRING

Reiseforsikring

Alt du trenger å vite om de beste og billigste reiseforsikringene - se full oversikt

REISEFORSIKRING
NYLIGE OMTALER INNEN BOLIGFORSIKRING
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR