Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert søndag 18. oktober

Mat i fryseren ødelagt av strømbrudd? Dette dekker forsikringen egentlig

Mat i fryseren ødelagt av strømbrudd? Dette dekker forsikringen egentlig

Sist oppdatert

Mange tror innboforsikringen automatisk erstatter matvarer når strømmen går, men sannheten er ofte en annen. Slik sjekker du om du faktisk får igjen penger – eller om egenandelen spiser opp alt.

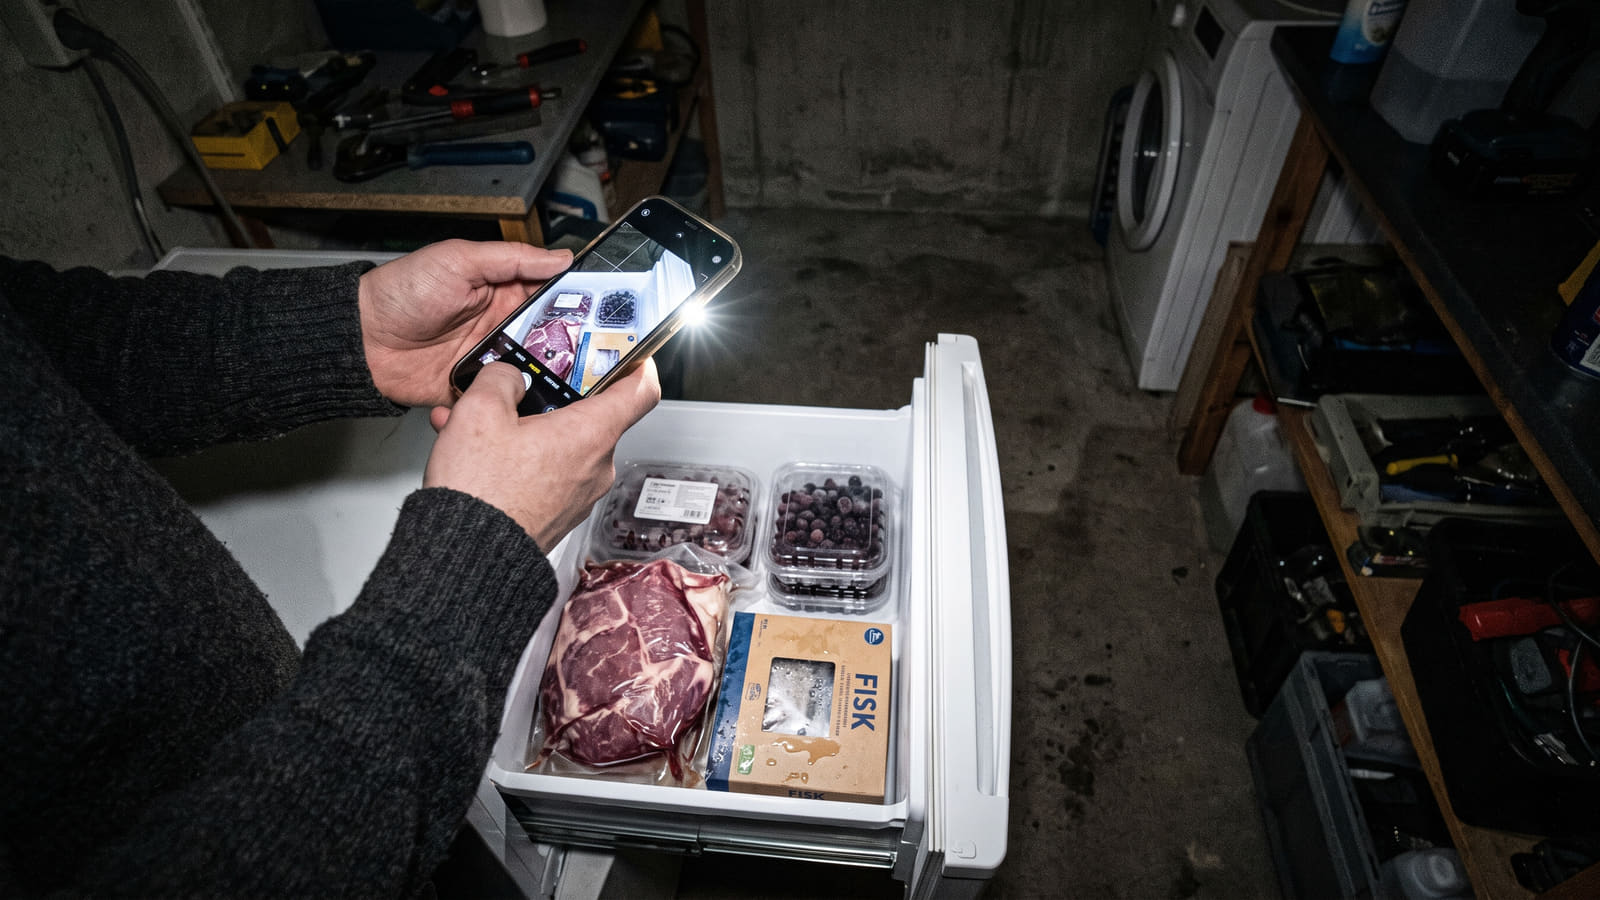
For å få dekket ødelagt mat etter et strømbrudd, krever forsikringsselskapene dokumentasjon. Husk å ta tydelige bilder av innholdet i fryseren før du kaster maten.
Kort oppsummert 📝
  • Krever ofte toppdekning: Skader på mat etter uventet strømbrudd krever hos flere selskaper at du har en utvidet innboforsikring, selv om enkelte aktører som Storebrand inkluderer dette i standardavtalen.
  • Egenandelen spiser ofte opp summen: Med en typisk egenandel på 3 000 til 4 000 kroner lønner det seg sjelden å kreve erstatning, med mindre du har mistet råvarer for betydelige beløp.
  • Ta bilder før maten kastes: Varslede strømbrudd eller feil som åpen frysedør dekkes ikke, og du må dokumentere fryserens innhold med bilder og oppgi literkapasitet for å få erstatning.
  • Sjekk dine egne vilkår: På Bytt.no kan du enkelt sammenligne innboforsikringer for å se hvilken dekning du betaler for og om du har gode nok vilkår.

Sjekk om du har «Super» eller «Standard»

Det er en klassisk misforståelse at innboforsikringen alltid redder deg hvis innholdet i fryseren tiner. Realiteten er at skillet mellom en standard innboforsikring og en utvidet toppdekning ofte er helt avgjørende.

De fleste standardforsikringer dekker matvarer hvis årsaken er brann, lynnedslag eller vannskade. Men hvis maten blir ødelagt på grunn av et vanlig strømbrudd eller teknisk svikt i fryseren, defineres dette som en «utilsiktet temperaturendring». Da strammer selskapene inn vilkårene. Til sammenligning gjelder egne regler for værskader, og du kan lese mer om hva forsikringen dekker ved vannskade for å unngå ubehagelige overraskelser.

Slik stiller noen av de største aktørene seg til strømbrudd:

  • If: Krever at du har «Super»-innboforsikring for å få erstattet matvarer. Erstatningsgrensen er på inntil 40 000 kroner.
  • Gjensidige: Her må du ha den utvidede dekningen «Innbo Pluss» for å få dekket mat ødelagt av strømbrudd, med en grense på inntil 50 000 kroner.
  • Storebrand: Skiller seg positivt ut ved å inkludere dekning for utilsiktet temperaturstigning allerede i sin Standard innboforsikring.

Er du usikker på hvilken dekning du betaler for i dag? På Bytt.no kan du enkelt sammenligne innboforsikringer for å se om du har vilkårene du faktisk trenger.

Egenandelen spiser ofte opp erstatningen

Selv om du har riktig forsikring, er det slett ikke sikkert det lønner seg å melde inn skaden. Den største hindringen for utbetaling er nemlig egenandelen.

Hos store selskaper som Gjensidige og Fremtind ligger standard egenandel normalt på mellom 3 000 og 4 000 kroner. Dette beløpet trekkes rett fra erstatningssummen.

Regnestykket er brutalt enkelt: Har du matvarer for 3 000 kroner i fryseren og en egenandel på 4 000 kroner, får du nøyaktig null kroner utbetalt.

Det finnes unntak, men de har ofte skjulte begrensninger. LOfavør Innboforsikring (levert av Fremtind) har en ordning der egenandelen kan falle bort gjennom medlemsfordeler. Likevel har de en ufravikelig regel: Det utbetales ikke erstatning dersom tapet er under 3 000 kroner.

Mange oppdager dette først når skaden har skjedd. Bruk gjerne vår forsikringsrobot for å sjekke pris og se om du betaler for mye for en forsikring som gir deg lite tilbake ved hverdagslige uhell.

Varslet strømbrudd dekkes ikke

For at forsikringen skal gjelde, må hendelsen være plutselig og uforutsett. Dette er et absolutt nøkkelbegrep i forsikringsbransjen.

Innboforsikringen dekker normalt ikke ødelagt mat dersom strømbruddet var varslet på forhånd, eller hvis det skyldes planlagt vedlikeholdsarbeid fra nettselskapet. I slike tilfeller forventes det at du har hatt tid til å ta forholdsregler.

Det samme gjelder hvis du selv har trukket ut kontakten ved en feiltakelse, eller glemt å lukke fryserdøren skikkelig.

Slik dokumenterer du tapet (ikke kast maten ennå!)

Hvis uhellet først er ute, og du vet at verdien på maten overstiger egenandelen din, må du kunne dokumentere tapet. Forsikringsselskapene krever ikke at du har kvittering på hver eneste kotelett, men de stiller strenge krav til sannsynliggjøring.

Slik sikrer du bevisene:

  1. Ta bilder umiddelbart: Dette er ditt viktigste bevis. Ta tydelige bilder av innholdet i fryseren før du kaster maten.
  2. Spesifiser volum: Selskapene krever vanligvis at du oppgir fryserens literkapasitet for å vurdere om kravet ditt er fysisk mulig.
  3. Lag en verdiliste: Skriv ned hva som ble ødelagt og gjør et realistisk anslag på verdien.

Uten bilder eller dokumentasjon på fryserens volum, vil selskapet gjøre en streng skjønnsmessig vurdering. Da risikerer du avkortning i erstatningen.

Konklusjon: Lønner det seg å bruke forsikringen?

For de aller fleste vil tap av mat i fryseren være en kjedelig utgift som må dekkes av egen lommebok. Verdien på innholdet i en gjennomsnittlig fryser overstiger sjelden egenandelen på 3 000–4 000 kroner.

Unntaket er hvis du har en stor fryseboks fylt med dyre råvarer, som viltkjøtt, indrefilet eller store mengder bær, og samtidig har en forsikring med lav egenandel.

Mener du at egenandelen din er for høy, eller at vilkårene er for dårlige? Da er det på tide å ta grep. Hos Bytt.no kan du hente inn uforpliktende tilbud på forsikring fra flere selskaper samtidig. La selskapene konkurrere om å gi deg den beste avtalen, slik at du er skikkelig dekket neste gang strømmen går.

Kilder og metode 🔎

Innholdet ble sist verifisert og oppdatert i september 2026 for å gjenspeile gjeldende vilkår og erstatningsregler hos norske skadeforsikringsselskaper. Informasjonen bygger blant annet på offisielle vilkårsdokumenter og retningslinjer fra aktører som Gjensidige, Storebrand og Fremtind.

Artikkelen tar utgangspunkt i en systematisk kartlegging av dekningskriterier, erstatningsgrenser og egenandeler ved utilsiktet temperaturstigning, innhentet fra selskapsvilkår og fagressurser som Smarte Penger, SpareBank 1 og LO. Disse eksterne vilkårssettene danner det formelle grunnlaget for vurderingen av krav og begrensninger ved strømbrudd. For å sette vilkårene inn i en praktisk markedssammenheng, struktureres og veies dataene mot Bytt.nos egne analyser av innboforsikring for kjøle- og frysevarer samt Bytt.nos redaksjonelle dybdestudier av forsikringsdekning. Dette analytiske rammeverket sikrer en objektiv sammenstilling av det reelle erstatningspotensialet opp mot gjeldende egenandeler.

Ofte stilte spørsmål om forsikring og ødelagt mat i fryseren

Få raske svar på hva innboforsikringen dekker ved strømbrudd, hvordan egenandelen fungerer, og hva du må gjøre for å dokumentere tapet.
Dekker en vanlig innboforsikring mat som tiner ved strømbrudd?

Som regel ikke. De fleste forsikringsselskap krever at du har utvidet innboforsikring (toppdekning) for å dekke utilsiktet temperaturendring. If krever for eksempel «Super» (dekker inntil 40 000 kroner) og Gjensidige krever «Innbo Pluss» (dekker inntil 50 000 kroner). Storebrand skiller seg ut ved å inkludere dette allerede i sin standard innboforsikring.

Hvorfor får mange null kroner utbetalt etter et strømbrudd?

Den vanligste årsaken er egenandelen, som hos store aktører som Gjensidige og Fremtind normalt ligger på mellom 3 000 og 4 000 kroner. Hvis verdien på maten i fryseren er lavere enn egenandelen, utbetales det ingenting. Selv hos LOfavør Innboforsikring utbetales det ikke erstatning dersom det samlede tapet er under 3 000 kroner.

Får jeg erstatning hvis strømbruddet var varslet på forhånd?

Nei. Forsikringen dekker bare skader som skyldes plutselige og uforutsette hendelser. Dersom strømbruddet var varslet eller skyldtes planlagt vedlikehold fra nettselskapet, dekkes ikke tapet av innboforsikringen. Du får heller ikke erstatning dersom støpselet er dratt ut ved et uhell eller fryserdøren har stått åpen.

Hvordan må jeg dokumentere maten før jeg kaster den?

Du må ta tydelige bilder av matvarene i fryseren før du kaster noe. I tillegg må du oppgi fryserens volum (literkapasitet) og lage en liste over varene med et realistisk verdianslag. Hos Bytt.no kan du sammenligne innboforsikringer dersom du vil sjekke vilkår og egenandeler hos andre selskaper.

Hvor mye kan du spare?

Visste du at en familie årlig kan spare inntil 20 000 kr på å bytte forsikringsselskap? Nå har mer enn 450 000 nordmenn har brukt våre forsikringstjenester for å motta flere tilbud på sine forsikringer.

Bytt.no er Norges største sammenligningstjeneste for produkter og tjenester innen personlig økonomi. Velg hvilke forsikringer du ønsker tilbud på, og velg hvilke selskaper du ønsker tilbud fra. Tilbudene du mottar er gratis og helt uforpliktende.

Bilforsikring

Norges beste og billigste bilforsikringer - sjekk hvor mye du kan spare

BILFORSIKRING

Husforsikring

Norges beste husforsikringer. Sørg for at største investeringen din er riktig forsikret

HUSFORSIKRING

Innboforsikring

Det er store forskjeller på innboforsikring og hva de dekker. Dette er de beste innboforsikringene.

INNBOFORSIKRING

Reiseforsikring

Alt du trenger å vite om de beste og billigste reiseforsikringene - se full oversikt

REISEFORSIKRING
NYLIGE OMTALER INNEN INNBOFORSIKRING
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR