Sammenlign. Bytt. Spar.
HUS & HJEM
BEDRIFT & BORETTSLAG
MIN BYTT
BYTT.NO
Oppdatert fredag 20. november

Sykkeltyveri: Kravene som kan koste deg dyrt på innboforsikringen

Sykkeltyveri: Kravene som kan koste deg dyrt på innboforsikringen

Sist oppdatert

Mange nordmenn får et sjokk når elsykkelen stjeles. Uten riktig lås og parkering kan erstatningen falle helt bort. Slik unngår du forsikringsfellen.

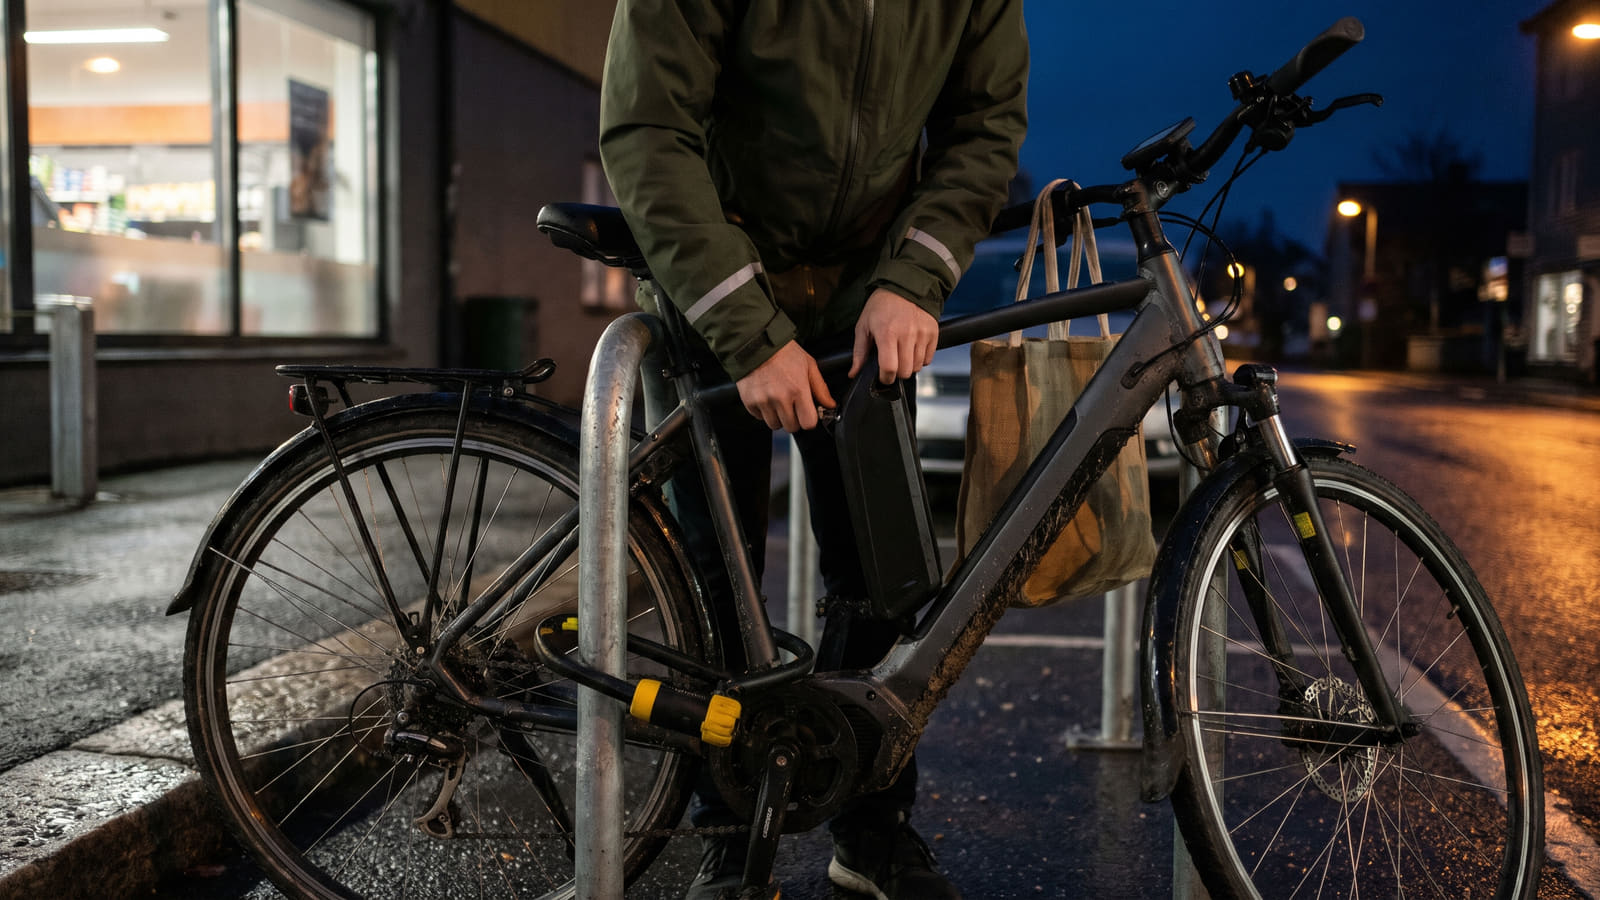
Glemmer du å ta med deg batteriet eller bruke en FG-godkjent lås når du parkerer elsykkelen, risikerer du at forsikringsselskapet kutter kraftig i erstatningen ved tyveri.
Kort oppsummert 📝
  • Normalt dekket med makstak: Både vanlige sykler og elsykler dekkes av ordinær innboforsikring, men erstatningsgrensen ved tyveri utenfor hjemmet ligger vanligvis mellom 20 000 og 40 000 kroner.
  • Strenge krav til sikring: Selskapene krever FG-godkjent lås når verdien overstiger 10 000 til 15 000 kroner, og løse deler som elsykkelbatteri må tas med når sykkelen forlates.
  • Risiko for kraftig avkortning: Dersom du bryter sikkerhetsforskriftene eller ikke låser forsvarlig, kan forsikringsselskapet kutte erstatningsutbetalingen betydelig.
  • Sjekk avtalen din: Har du en kostbar elsykkel kan du på Bytt.no sammenligne vilkår og priser på innboforsikring for å sikre at hele sykkelens verdi er dekket.

Det dyre sjokket etter sykkeltyveriet

Du kommer ut av butikken og ser at sykkelstativet er tomt. Den dyre elsykkelen din er borte. Panikken stiger, men du trøster deg med at du tross alt har innboforsikring.

For vanlige sykler og elsykler stemmer dette, ettersom de normalt dekkes av den ordinære innboforsikringen din, men merk at det gjelder helt egne krav dersom du vil vite om innboforsikringen dekker elsparkesykkel.

Trøsten forsvinner imidlertid fort når du leser vilkårene med liten skrift. Forsikringsselskapene stiller knallharde sikkerhetskrav til hvordan sykkelen skal sikres når du forlater den. Mangler du riktig lås, eller har du glemt å ta med deg batteriet, risikerer du at store deler av erstatningen ryker.

De ufravikelige låsekravene

De fleste kjenner på fristelsen til å bare smekke igjen rammelåsen når man skal en lynrask tur inn på matbutikken. For at innboforsikringen skal dekke et sykkeltyveri utenfor hjemmet, er det imidlertid et absolutt krav at sykkelen er forsvarlig låst.

En enkel standardlås er sjelden nok når verdien på sykkelen stiger. Dette er sikkerhetsforskriftene selskapene krever at du følger:

  • FG-godkjent lås: Når sykkelens verdi overstiger en viss grense, krever forsikringsselskapene at du bruker en lås godkjent av Forsikringsselskapenes Godkjennelsesnevnd (FG). Denne verdgrensen slår inn ved 10 000 kroner hos Fremtind og 15 000 kroner hos Gjensidige.
  • Fjerning av løst utstyr: Sikkerhetsforskriftene krever at gjenstander som enkelt kan demonteres fra sykkelen – slik som elsykkelbatteri, sykkelcomputer og GPS – må tas med når sykkelen forlates.

Bryter du disse sikkerhetsforskriftene, risikerer du det som på forsikringsspråket kalles avkortning.

Bryter du vilkårene om FG-godkjent lås eller glemmer å ta med deg elsykkelbatteriet når du parkerer, kan forsikringsselskapet redusere utbetalingen kraftig ved et tyveri.

I verste fall blir erstatningen så kraftig redusert at du sitter igjen med et betydelig økonomisk tap, selv om du har betalt forsikringspremien din punktlig i årevis.

Egenandel og makstak for erstatning

Selv om du har fulgt alle regler til punkt og prikke, slipper du ikke unna egenandelen. I tillegg har enhver innboforsikring et absolutt makstak for hvor mye du kan få utbetalt ved tyveri utenfor hjemmet.

Erstatningsgrensen for sykkeltyveri utenfor hjemmet ligger normalt mellom 20 000 og 40 000 kroner, avhengig av hvilket dekningsnivå du har valgt hos selskaper som Fremtind, Gjensidige og If.

Slik slår vilkårene ut hos de ulike selskapene

Har du en kostbar elsykkel med en verdi som overstiger selskapets makstak, vil du tape det overskytende beløpet ved et tyveri – med mindre du har oppgradert innboforsikringen eller kjøpt en egen verdisakforsikring.

Både erstatningsgrenser og egenandeler varierer betydelig mellom de store aktørene og de ulike produktpakkene:

  • If: Erstatter sykkel og elsykkel med inntil 40 000 kroner ved tyveri utenfor hjemmet. Egenandelen er på 2 000 kroner dersom du har Super innboforsikring, mens den øker til 4 000 kroner med Utvidet innboforsikring. Se hvordan kundene vurderer vilkår og skadeoppgjør i erfaringene med If.
  • Gjensidige: Erstatter inntil 30 000 kroner per sykkel ved tyveri på ordinær dekning. Har du en dyrere sykkel, kan denne grensen utvides til 50 000 kroner gjennom toppdekningen Innbo Pluss. Les hva kundene mener om dekningene i omtaler av Gjensidige Forsikring.
  • Rabatt med sykkelregister: Flere forsikringsselskaper kutter egenandelen dersom sykkelen din er registrert i et FG-godkjent sykkelregister. Hos Fremtind og SpareBank 1 reduseres eksempelvis egenandelen ved tyveri fra 4 000 til 2 000 kroner når sykkelen er FG-registrert.

Slik sikrer du deg de beste vilkårene

Når sikkerhetskravene er så strenge og dagens elsykler koster titusenvis av kroner, har du ikke råd til å la innboforsikringen gå på autopilot. Du må vite nøyaktig hvor høy erstatningsgrense selskapet ditt har før tyven slår til.

Å sjekke markedet jevnlig er den eneste måten å sikre at du har en avtale som faktisk dekker hele verdien av sykkelen din, til lavest mulig pris og egenandel.

På Bytt.no kan du enkelt sammenligne vilkår og priser på innboforsikring på tvers av selskapene. Ønsker du å forbedre dekningen og kutte kostnadene dine, kan du også få uforpliktende tilbud på forsikring fra flere selskaper samtidig.

La forsikringsselskapene konkurrere om kundeforholdet ditt. Da får du tryggheten du trenger for å parkere elsykkelen i hverdagen, uten frykt for ubehagelige overraskelser i skadeoppgjøret.

Kilder og metode 🔎

Informasjonen ble sist verifisert og oppdatert i november 2026 med hensyn til gjeldende forsikringsvilkår, sikkerhetsforskrifter og erstatningssatser. Kildegrunnlaget bygger blant annet på offisiell produkt- og vilkårsdokumentasjon fra etablerte skadeforsikringsselskaper som Gjensidige, Fremtind og If.

Artikkelens faktagrunnlag er utarbeidet gjennom systematisk innsamling og gjennomgang av formelle sikkerhetsforskrifter, krav om FG-godkjenning og standardiserte erstatningstak fra primærleverandører som Gjensidige, Fremtind og SpareBank 1. Disse eksterne vilkårene og bransjekravene holdes opp mot Bytt.nos egne analysesett, herunder vår redaksjonelle kartlegging av tyverivilkår og tilgrensende studier av regelverk for små elektriske kjøretøy. Denne metodiske tilnærmingen gjør det mulig å isolere vesentlige avkortningsrisikoer og vurdere dekningsmessige avvik på et konsistent og uavhengig grunnlag.

Ofte stilte spørsmål om sykkeltyveri og innboforsikring

Få raske svar på hvilke låsekrav som gjelder for (el)sykkel, hvordan du unngår avkortning i erstatningen, og hva innboforsikringen dekker.
Dekker innboforsikringen tyveri av elsykkel?

Ja, både vanlige sykler og elsykler dekkes normalt av innboforsikringen. Ved tyveri utenfor hjemmet ligger den vanlige erstatningsgrensen mellom 20 000 og 40 000 kroner, avhengig av selskap og dekningsnivå. Har du en ekstra kostbar elsykkel, kan grensen hos enkelte utvides til for eksempel 50 000 kroner med toppdekning, eller du kan tegne en egen verdisakforsikring.

Når er det et krav å bruke FG-godkjent sykkellås?

Kravet om FG-godkjent lås utløses når sykkelens verdi overstiger en fastsatt grense hos forsikringsselskapet. Hos Fremtind kreves FG-godkjent lås dersom verdien er over 10 000 kroner, mens grensen er 15 000 kroner hos Gjensidige. Låser du ikke sykkelen forskriftsmessig, risikerer du at erstatningen reduseres betydelig (avkortning).

Må jeg ta med meg elsykkelbatteriet når jeg forlater sykkelen?

Ja, sikkerhetsforskriftene krever at løst utstyr som enkelt kan demonteres tas med når du parkerer sykkelen. Dette gjelder spesielt elsykkelbatteri, men også sykkelcomputer og GPS. Hvis du lar batteriet stå i og sykkelen stjeles, kan forsikringsselskapet kutte kraftig i utbetalingen.

Hvordan kan jeg få lavere egenandel ved sykkeltyveri?

Mange forsikringsselskaper gir rabatt på egenandelen hvis sykkelen er registrert i et FG-godkjent sykkelregister. Hos selskaper som Fremtind og SpareBank 1 reduseres egenandelen fra 4 000 til 2 000 kroner ved tyveri dersom sykkelen er registrert.

På Bytt.no kan du enkelt sammenligne innboforsikring og se hvilke selskaper som tilbyr de laveste egenandelene og beste erstatningsgrensene.

Hvor mye kan du spare?

Visste du at en familie årlig kan spare inntil 20 000 kr på å bytte forsikringsselskap? Nå har mer enn 450 000 nordmenn har brukt våre forsikringstjenester for å motta flere tilbud på sine forsikringer.

Bytt.no er Norges største sammenligningstjeneste for produkter og tjenester innen personlig økonomi. Velg hvilke forsikringer du ønsker tilbud på, og velg hvilke selskaper du ønsker tilbud fra. Tilbudene du mottar er gratis og helt uforpliktende.

Bilforsikring

Norges beste og billigste bilforsikringer - sjekk hvor mye du kan spare

BILFORSIKRING

Husforsikring

Norges beste husforsikringer. Sørg for at største investeringen din er riktig forsikret

HUSFORSIKRING

Innboforsikring

Det er store forskjeller på innboforsikring og hva de dekker. Dette er de beste innboforsikringene.

INNBOFORSIKRING

Reiseforsikring

Alt du trenger å vite om de beste og billigste reiseforsikringene - se full oversikt

REISEFORSIKRING
NYLIGE OMTALER INNEN INNBOFORSIKRING
Sammenlign tusenvis av tjenester
AVBRYT
OK, JEG FORSTÅR